by Gablibre.com | Oct 23, 2026 | Business
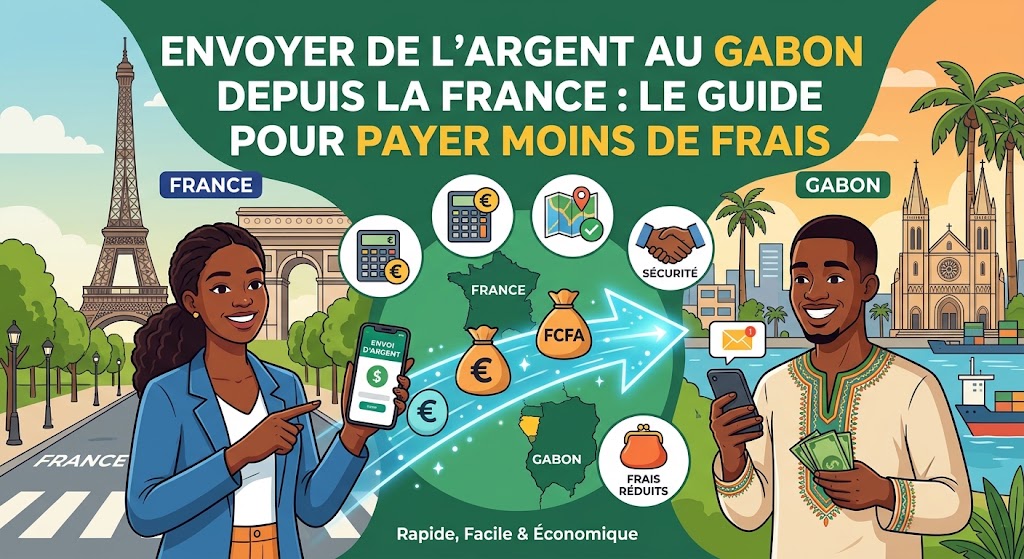
Envoyer de l’argent au Gabon depuis la France
Pour des milliers de familles de la diaspora, envoyer de l’argent au pays fait partie du quotidien : soutenir les parents, payer une scolarité, financer un chantier ou régler une urgence. Pourtant, beaucoup paient bien plus que nécessaire, souvent sans le savoir.
La raison est simple : le vrai coût d’un transfert ne se voit pas seulement dans les frais affichés. Ce guide vous explique les différents moyens d’envoyer de l’argent de France vers le Gabon, comment calculer ce que vous payez vraiment, et comment choisir selon votre situation.
Les 4 façons d’envoyer de l’argent au Gabon
1. Le transfert en ligne vers un compte mobile money
C’est aujourd’hui la méthode la plus utilisée. Vous payez depuis une application en France, par carte ou virement, et l’argent arrive directement sur le compte Airtel Money ou Moov Money de votre proche, souvent en quelques minutes.
Avantages : rapide, accessible même pour les bénéficiaires sans compte bancaire, souvent bon marché.
À savoir : le bénéficiaire paie généralement des frais s’il retire l’argent en espèces chez un agent. Il peut aussi l’utiliser directement pour payer des factures ou des achats.
2. Le transfert en ligne vers un compte bancaire
Adapté aux montants plus importants : achat de terrain, travaux, frais de scolarité. L’argent arrive sur un compte dans une banque gabonaise, en général en un à cinq jours ouvrés.
Avantages : traçabilité complète, adapté aux grosses sommes, frais souvent proportionnellement plus faibles.
À savoir : délai plus long, et la banque du bénéficiaire peut prélever des frais de réception.
3. L’envoi en agence pour un retrait en espèces
Les réseaux historiques de transfert permettent d’envoyer depuis une agence en France et de faire retirer l’argent dans un point de retrait au Gabon, avec une pièce d’identité et un code.
Avantages : pratique en cas d’urgence, quand le bénéficiaire n’a ni compte ni mobile money.
À savoir : c’est souvent l’option la plus chère, surtout si vous payez en espèces au guichet.
4. Le virement bancaire international classique (SWIFT)
Votre banque française peut envoyer un virement international vers une banque gabonaise.
À savoir : les frais fixes sont souvent élevés, le taux de change peu avantageux et les délais longs. À réserver aux cas où aucune autre solution ne convient.
Comprendre le vrai coût d’un transfert
Les deux composantes du prix
- Les frais affichés : un montant fixe ou un pourcentage. Certains services annoncent « 0 € de frais », surtout pour un premier envoi.
- La marge sur le taux de change : c’est le coût caché. Le service vous applique un taux euro / franc CFA moins favorable que le taux réel et garde la différence.
Une bonne nouvelle pour le franc CFA
Le franc CFA d’Afrique centrale (XAF) est lié à l’euro par une parité fixe : 1 euro = 655,957 francs CFA. Cela vous donne un repère très simple pour détecter la marge de change.
Exemple : vous envoyez 100 €. Au taux officiel, cela représente 65 596 FCFA. Si le service annonce que votre proche recevra 63 000 FCFA, l’écart de 2 596 FCFA (environ 4 €) est le vrai coût du transfert, quels que soient les frais affichés.
La règle d’or
Comparez toujours le montant final reçu en francs CFA pour une même somme envoyée. C’est le seul chiffre qui compte.
Quels services utiliser depuis la France ?
Plusieurs acteurs proposent aujourd’hui des envois de la France vers le Gabon, parmi lesquels des applications spécialisées dans l’Afrique comme Taptap Send, des services en ligne comme Ria, TransferGo ou Revolut, et des réseaux d’agences comme Western Union. Leurs tarifs évoluent souvent, avec des promotions régulières.
Plutôt qu’un classement figé, voici comment choisir selon votre besoin :
| Votre besoin | Solution à privilégier |
|---|
| Petits envois réguliers à la famille | Application en ligne vers mobile money |
| Urgence, bénéficiaire sans téléphone compatible | Envoi pour retrait en espèces en agence |
| Gros montant (terrain, travaux, scolarité) | Transfert en ligne vers compte bancaire |
| Paiement à une école ou une entreprise | Transfert vers compte bancaire, avec facture |
Notre conseil : faites une simulation pour le même montant chez deux ou trois services avant chaque gros envoi. Cela prend cinq minutes et peut vous faire économiser plusieurs milliers de francs CFA.
Envoyer de l’argent en ligne : les étapes
- Créez votre compte sur l’application choisie et vérifiez votre identité (pièce d’identité, parfois selfie). Cette vérification est obligatoire pour lutter contre la fraude.
- Indiquez le montant et vérifiez le montant reçu en FCFA.
- Choisissez le mode de réception : mobile money, compte bancaire ou retrait en espèces.
- Saisissez les informations du bénéficiaire : nom complet exactement comme sur sa pièce d’identité, numéro de téléphone avec l’indicatif +241, ou coordonnées bancaires.
- Payez par carte ou virement. La carte est souvent plus rapide.
- Prévenez votre proche et gardez la référence du transfert.
Sécurité : les règles à respecter
- N’envoyez jamais d’argent à quelqu’un que vous n’avez jamais rencontré, même pour une histoire touchante ou une « opportunité » urgente.
- Méfiez-vous des appels urgents d’un proche qui aurait « changé de numéro » : rappelez-le sur son ancien numéro ou contactez un autre membre de la famille.
- Pour un achat de terrain, ne payez jamais l’intégralité sans titre foncier vérifié et sans personne de confiance sur place.
- Vérifiez deux fois le numéro du bénéficiaire : un envoi vers le mauvais numéro mobile money est difficile à récupérer.
- Utilisez uniquement des services agréés et l’application officielle, téléchargée depuis les magasins d’applications.
Questions fréquentes
Combien de temps met un transfert vers le Gabon ?
Vers un compte mobile money ou en retrait en agence : souvent quelques minutes. Vers un compte bancaire : généralement un à cinq jours ouvrés.
Y a-t-il un montant maximum ?
Oui. Chaque service fixe ses propres plafonds, et les comptes mobile money ont aussi des limites journalières et mensuelles. Pour les gros montants, préférez le compte bancaire.
Mon proche peut-il recevoir sur Moov Money si j’envoie vers Airtel Money ?
Les services en ligne envoient vers un opérateur précis : choisissez celui de votre proche au moment de l’envoi. Au Gabon, les transferts entre opérateurs sont devenus possibles, mais avec des frais.
Faut-il déclarer l’argent envoyé à sa famille ?
Les envois réguliers pour aider sa famille ne sont généralement pas imposables pour l’expéditeur en France. Les services peuvent toutefois vous demander l’origine des fonds pour des montants importants. En cas de doute sur votre situation fiscale, renseignez-vous auprès de l’administration.
Conclusion
Pour envoyer de l’argent au Gabon au meilleur prix, retenez trois réflexes : comparez le montant final reçu en francs CFA, choisissez le mode de réception adapté à la somme, et ne transigez jamais avec la sécurité. Grâce à la parité fixe avec l’euro, vous avez un repère imparable pour repérer les frais cachés.
Gablibre.com n’est lié à aucun service cité. Les tarifs changent souvent : faites toujours une simulation avant d’envoyer.
Source officielle : la fiche Gabon de France Diplomatie
by Gablibre.com | Jul 24, 2026 | Affiliations
Pourquoi les sabots ESTRO font-ils autant parler d’eux ?
Il y a des objets du quotidien qu’on ne remarque qu’au moment où ils nous manquent. Les chaussures d’intérieur, ou plus largement les sabots que l’on enfile en sortant du lit, en allant chercher le courrier ou en s’occupant du jardin, font partie de cette catégorie discrète mais essentielle. Les sabots ESTRO Homme Clogs Femme se sont imposés ces dernières saisons comme une référence dans cet univers, portés aussi bien par des hommes que par des femmes grâce à leur coupe unisexe et à leurs tailles étendues. Sabots ESTRO Homme et Femme : le clog unisexe qui réconcilie confort
Ce n’est pas un hasard si ce modèle figure régulièrement parmi les meilleures ventes de la catégorie chaussures sur Amazon. Entre un tarif accessible, une conception pensée pour un usage intensif et un style qui a su évoluer avec les tendances, ce clog coche presque toutes les cases recherchées par les acheteurs pressés. Dans cet article, nous allons décortiquer ce qui fait la force de ce produit, ses points d’attention, et pourquoi il pourrait bien devenir votre paire la plus portée de l’année.
Présentation générale du produit
Le sabot ESTRO appartient à la grande famille des « clogs », ces chaussures ouvertes à l’arrière, dotées d’une empeigne fermée et généralement fabriquées dans une matière plastique souple type EVA ou caoutchouc. Cette conception n’est pas qu’esthétique : elle répond à un besoin très concret, celui de pouvoir enfiler ou retirer sa chaussure en quelques secondes, sans avoir à se pencher ni à défaire de lacets.
La version proposée par ESTRO se distingue par sa polyvalence. Elle convient aussi bien pour un usage extérieur, jardinage, balades courtes, sorties rapides, que pour un usage intérieur ou semi-professionnel, notamment dans les métiers où l’on reste longtemps debout. C’est d’ailleurs une des raisons pour lesquelles la marque ESTRO s’est fait un nom dans l’univers du confort orthopédique, avec des gammes pensées pour soulager la voûte plantaire et limiter la fatigue en station debout prolongée.
La coupe unisexe, disponible dans une large plage de tailles, permet de trouver chaussure à son pied que l’on soit un homme ou une femme, ce qui simplifie grandement l’achat pour un foyer entier ou pour offrir en cadeau sans se tromper.
Un confort pensé pour durer toute la journée
Le premier argument qui revient systématiquement dans les retours d’expérience concerne le confort. La semelle intérieure des sabots ESTRO est conçue pour épouser la forme naturelle du pied. Cette approche ergonomique permet une meilleure répartition du poids du corps, ce qui réduit les points de pression habituellement ressentis avec des chaussures classiques ou des sandales trop plates.
Le matériau utilisé, généralement une mousse EVA légère, agit également comme un amortisseur naturel. À chaque pas, les chocs sont absorbés plutôt que transmis directement à la plante du pied, aux chevilles et, par ricochet, aux genoux et au bas du dos. C’est un point non négligeable pour toute personne qui reste debout plusieurs heures, que ce soit en cuisine, en atelier, à l’hôpital ou tout simplement pendant les tâches ménagères du week-end.
À cela s’ajoute la légèreté générale de la chaussure. Contrairement à des sabots plus rigides en bois ou en cuir épais, la version en matière synthétique proposée ici pèse nettement moins lourd, ce qui limite la sensation de fatigue en fin de journée, notamment lors de déplacements fréquents.
Une conception pratique pour un usage quotidien
Au-delà du confort, c’est la praticité qui séduit le plus grand nombre. Les sabots ESTRO s’enfilent et se retirent en un geste, sans effort, ce qui en fait un allié précieux pour les personnes pressées, les parents qui courent après leurs enfants, ou simplement celles et ceux qui ne supportent plus de perdre du temps à lacer leurs chaussures plusieurs fois par jour.
La semelle extérieure est généralement travaillée avec un relief antidérapant, un détail qui prend tout son sens sur des sols mouillés, dans un jardin après la pluie, sur un carrelage de salle de bain ou dans une cuisine où l’on renverse parfois un peu d’eau. Cette adhérence renforcée participe directement à la sécurité de l’utilisateur, un argument à ne pas négliger, en particulier pour les personnes âgées ou pour un usage professionnel en milieu médical.
Le matériau plastique ou caoutchouc utilisé présente aussi l’avantage d’être facilement lavable. Un coup d’éponge, un passage sous l’eau, et la chaussure retrouve son aspect d’origine, contrairement à des modèles en tissu ou en cuir qui demandent un entretien bien plus minutieux.
Un style qui a évolué avec les tendances mode
Longtemps cantonné à une image un peu datée, associée aux sabots de grand-mère ou aux chaussures d’hôpital, le clog a fait un retour remarqué dans les tendances mode ces dernières années. Les sabots ESTRO surfent intelligemment sur cette vague en proposant des coloris variés, des finitions modernes et parfois des détails décoratifs comme des surpiqûres, des perforations ou des ornements discrets qui rehaussent le look général du produit.
Cette évolution stylistique permet désormais de porter ce type de chaussure aussi bien pour des tâches domestiques que pour une sortie décontractée, associée à un jean, une jupe légère ou un short d’été. C’est cette double casquette, à la fois utilitaire et tendance, qui explique en grande partie le succès commercial du produit et sa présence récurrente dans les classements des meilleures ventes de la catégorie chaussures sur Amazon.
Pour qui ces sabots sont-ils vraiment adaptés ?
La force de ce produit réside dans sa capacité à s’adresser à des profils très différents. Voici les principaux profils qui trouveront un intérêt particulier à ce type de chaussure :
- Les personnes qui restent debout longtemps : soignants, cuisiniers, commerçants ou artisans, pour qui le confort de la voûte plantaire est un enjeu quotidien.
- Les jardiniers et bricoleurs, qui ont besoin d’une chaussure facile à enfiler, résistante et lavable en un instant.
- Les parents, qui apprécient la rapidité pour sortir en urgence ou surveiller les enfants sans perdre de temps.
- Les seniors, qui recherchent une chaussure stable, légère et facile à mettre, sans avoir à se pencher.
- Les adeptes du confort à la maison, qui veulent une alternative aux chaussons classiques, plus résistante et adaptée à un usage extérieur occasionnel.
Cette polyvalence est un argument de poids pour un achat qui, au final, peut convenir à plusieurs membres d’un même foyer.
Les avantages qui font la différence
Pour résumer clairement ce qui distingue ce modèle de la concurrence, voici les points forts identifiés après analyse des caractéristiques et des retours d’utilisateurs :
- Légèreté : la matière utilisée réduit considérablement le poids ressenti à chaque pas.
- Facilité d’entretien : un simple nettoyage à l’eau suffit pour retrouver une chaussure comme neuve.
- Semelle antidérapante : une sécurité supplémentaire sur les sols glissants.
- Coupe unisexe : un seul modèle qui convient à toute la famille, avec un large choix de tailles.
- Rapport qualité-prix : un tarif généralement plus accessible que d’autres marques positionnées sur le même segment.
- Polyvalence d’usage : intérieur, extérieur, jardinage, tâches ménagères ou sorties rapides.
Les points à vérifier avant de passer commande
Aucun produit n’est parfait, et il est important d’aborder l’achat avec un regard objectif. Quelques éléments méritent votre attention avant de valider votre commande.
D’abord, comme pour beaucoup de chaussures vendues en ligne, le choix de la taille peut varier légèrement d’un modèle à l’autre selon la coupe. Il est donc recommandé de consulter attentivement le guide des tailles fourni sur la fiche produit et, en cas de doute, de privilégier la taille au-dessus plutôt qu’en dessous, notamment si vous prévoyez de porter une paire de chaussettes fines avec.
Ensuite, s’agissant d’une chaussure ouverte à l’arrière, elle n’est pas conçue pour un usage sportif intensif, de la course à pied ou de longues marches en terrain accidenté. Son terrain de jeu reste avant tout domestique, semi-professionnel ou pour des déplacements courts.
Enfin, comme tout produit en matière synthétique, une exposition prolongée et répétée à de fortes chaleurs, comme un stockage en plein soleil, peut à terme légèrement altérer la souplesse du matériau. Un rangement à l’ombre entre deux utilisations permet de préserver la qualité de la chaussure sur la durée.
Comment bien choisir sa taille
Le choix de la taille reste l’étape la plus déterminante pour profiter pleinement du confort promis par ce type de chaussure. Voici quelques recommandations simples à suivre avant de finaliser votre achat.
Mesurez la longueur de votre pied du talon jusqu’au bout de l’orteil le plus long, de préférence en fin de journée lorsque le pied est légèrement plus dilaté. Comparez ensuite cette mesure au tableau des tailles proposé sur la page produit, qui indique généralement une correspondance en centimètres à côté de la pointure classique.
Si votre mesure se situe entre deux tailles, ou si vous comptez porter vos sabots avec des chaussettes, il est conseillé d’opter pour la taille supérieure afin de garantir un maintien confortable sans compression excessive à l’avant du pied.
Entretien et durabilité : comment prolonger la vie de vos sabots
L’un des grands atouts de ce type de chaussure reste la simplicité d’entretien. Un nettoyage régulier à l’eau tiède savonneuse, à l’aide d’une éponge douce, suffit à conserver un aspect propre et net. Pour les taches plus tenaces, une brosse à poils souples permet de venir à bout des résidus incrustés dans les éventuelles perforations décoratives.
Il est préférable de laisser sécher les sabots à l’air libre, à l’abri du soleil direct et loin des sources de chaleur comme un radiateur, qui pourraient déformer légèrement la matière sur le long terme. En respectant ces quelques gestes simples, la durée de vie du produit s’en trouve nettement prolongée, un argument supplémentaire en faveur d’un achat que l’on peut considérer comme durable au regard de son prix.
Ce que rapportent les utilisateurs
Les retours partagés par les acheteurs convergent globalement autour de quelques constats récurrents. Le confort ressenti dès les premières utilisations revient très souvent, notamment chez les personnes qui passent de longues heures debout dans leur activité professionnelle. La facilité d’enfilage est également saluée, tout comme la légèreté générale de la chaussure, perçue comme un vrai plus par rapport à des modèles plus rigides en bois.
Quelques utilisateurs mentionnent une période d’adaptation nécessaire, le temps que le pied et la démarche s’habituent à ce nouveau type de semelle, un phénomène assez courant avec les sabots en général, quelle que soit la marque. D’autres soulignent l’importance de bien vérifier l’emballage à réception, un point de vigilance classique pour toute commande en ligne de chaussures.
Comparaison avec d’autres modèles de sabots du marché
Face à des marques plus connues du grand public, positionnées sur des tarifs souvent plus élevés, les sabots ESTRO se démarquent par un excellent rapport entre le prix affiché et les prestations proposées. Là où certaines références misent avant tout sur la notoriété de leur logo, ESTRO concentre ses efforts sur la qualité des matériaux et le confort de la semelle, deux critères qui comptent davantage à l’usage qu’un simple argument marketing.
Comparés à des sabots en bois massif, plus traditionnels mais aussi plus lourds et plus rigides, ils offrent une flexibilité et une légèreté appréciables au quotidien. Face à des modèles en plastique premier prix, souvent plus fragiles et moins ergonomiques, ils se distinguent par une conception pensée pour le confort du pied sur la durée, plutôt qu’une simple chaussure jetable.
Questions fréquentes sur les sabots ESTRO
Peut-on porter ces sabots toute la journée sans inconfort ? Oui, c’est justement l’un des arguments phares du produit. La semelle ergonomique est pensée pour un port prolongé, notamment pour les métiers debout.
Ces sabots conviennent-ils à un usage extérieur intensif ? Ils sont adaptés à un usage extérieur occasionnel, jardinage, balcon, courtes sorties, mais ne remplacent pas une chaussure de randonnée ou de sport pour des activités physiques soutenues.
Faut-il prendre une taille au-dessus ? En cas de doute ou pour un port avec des chaussettes, oui, il est recommandé de prendre la taille supérieure.
Sont-ils adaptés aux personnes ayant des douleurs plantaires ? De nombreux utilisateurs souffrant d’inconfort à la voûte plantaire rapportent un soulagement grâce au profil ergonomique de la semelle, sans que cela remplace un avis médical ou un dispositif orthopédique prescrit.
Notre verdict final
Au terme de cette analyse, les sabots ESTRO Homme Clogs Femme s’imposent comme une option particulièrement pertinente pour qui recherche une chaussure confortable, légère et facile à vivre au quotidien. Leur coupe unisexe, leur prix accessible et leur polyvalence d’usage en font un choix cohérent, que ce soit pour un usage domestique, professionnel ou tout simplement pour gagner en confort à la maison.
Si vous cherchez une chaussure sans prise de tête, capable de s’adapter à de nombreuses situations tout en respectant votre budget, ce modèle mérite clairement sa place dans votre short-list. Le meilleur moyen de vous faire votre propre opinion reste de consulter la fiche produit à jour, avec les tailles disponibles, les coloris proposés et le prix actuel, directement sur Amazon.
👉 Découvrez les sabots ESTRO Homme Clogs Femme et leur prix actuel sur Amazon
Cet article contient un lien affilié Amazon. En tant que Partenaire Amazon, nous réalisons un bénéfice sur les achats remplissant les conditions requises, sans coût supplémentaire pour vous.
by Gablibre.com | Jun 3, 2026 | Motivation du succès
Les 7 Étapes Cruciales pour Atteindre la Liberté Financière
L’indépendance financière et la perspective de prendre une retraite anticipée ne relèvent plus du simple fantasme utopique ou du secret jalousement gardé par une poignée de millionnaires. Aujourd’hui, un nombre croissant de particuliers choisissent de reprendre le contrôle de leur destin économique en embrassant les préceptes rigoureux du mouvement FIRE (Financial Independence, Retire Early). Popularisé à travers le globe par des épargnants pragmatiques, ce mode de vie propose une alternative concrète au modèle traditionnel du salariat prolongé jusqu’à l’âge légal de la retraite.
Pourtant, une idée reçue tenace laisse penser qu’une telle transition s’opère sans effort, par le biais de formules magiques ou de gains spéculatifs instantanés. La réalité est bien différente : acquérir sa totale autonomie financière exige une patience infinie, une discipline de fer et l’application d’une méthodologie structurée. Comme le rappelle fort judicieusement Margot de la chaîne spécialisée « Investir son Temps », la réussite dans ce domaine se paye d’une manière ou d’une autre, à travers des arbitrages constants et des sacrifices initiaux. Cet article se propose de décortiquer de manière exhaustive les sept étapes fondamentales, purement théoriques mais hautement actionnables, qui jalonnent le parcours vers l’émancipation financière.
Le cheminement vers la liberté financière ne saurait être réduit à une simple suite d’ajustements comptables. Il s’agit d’une profonde transformation de l’être, d’un changement complet de paradigme face à la société de consommation. Trop souvent, l’individu moderne se définit par sa capacité à acquérir des biens matériels éphémères, s’enchaînant ainsi inconsciemment à son travail pour honorer ses traites. Le mouvement FIRE brise cette logique aliénante. En plaçant la liberté temporelle au centre de toutes les décisions, il permet de redonner de la valeur à chaque instant de l’existence. Ce guide complet analyse pas à pas ce processus salvateur.
1. Définir sa vision de vie et identifier ses véritables priorités
La première erreur commise par la majorité des aspirants à la liberté financière consiste à se focaliser exclusivement sur les chiffres, en oubliant la dimension philosophique sous-jacente. L’argent, envisagé sous le prisme du mouvement FIRE, ne doit jamais être considéré comme une finalité en soi, mais plutôt comme un outil neutre au service d’un objectif bien plus précieux : le temps. Contrairement aux ressources pécuniaires qui s’avèrent théoriquement illimitées et dépourvues de plafond de création, le temps dont dispose chaque être humain est une ressource intrinsèquement finie et impossible à récupérer une fois écoulée.
Initier sa démarche de transition nécessite donc une introspection profonde quant au modèle d’existence que l’on souhaite mener. Concevoir sa journée parfaite idéale constitue un excellent point de départ. Il ne s’agit pas simplement d’imaginer une oisiveté éternelle sur une plage paradisiaque ; l’expérience humaine prouve que l’ennui s’installe rapidement lorsque les journées manquent de structure et de stimulation intellectuelle. La véritable liberté réside dans la capacité à choisir ses propres défis, à bâtir des projets porteurs de sens et à interagir de façon choisie avec son entourage.
Cette réflexion doit mener à des choix de vie structurants : préférez-vous travailler de manière condensée uniquement les matinées jusqu’à un âge avancé tout en préservant vos après-midi, ou visez-vous une rupture nette en prenant une retraite anticipée aux alentours de 40 ans pour vous installer dans un pays où le coût de la vie est sensiblement inférieur, comme en Thaïlande ? Parallèlement à cette quête de sens, l’immersion intellectuelle dans la littérature consacrée aux finances personnelles s’avère indispensable pour reprogrammer sa vision psychologique de l’épargne et de l’investissement. La lecture d’ouvrages de référence permet de s’imprégner de l’état d’esprit adéquat et de comprendre que chaque euro non dépensé représente une brique supplémentaire édifiant les fondations de votre future liberté.
De surcroît, le mouvement FIRE pousse à une redéfinition sémantique du mot « travail ». Pour beaucoup, le travail est synonyme de contrainte et de subordination. Pour un adepte du mouvement FIRE, le travail redevient une activité volontaire, détachée de l’obligation de survie financière. Cette liberté d’esprit change fondamentalement le rapport à la productivité et à la créativité. On n’œuvre plus pour payer ses factures à la fin du mois, mais pour concrétiser des projets qui font écho à nos valeurs fondamentales. C’est ce basculement psychologique majeur qui constitue le véritable moteur des étapes suivantes.
Il est également capital d’associer vos proches à cette réflexion initiale. L’indépendance financière est un projet de vie qui impacte l’ensemble du foyer. Si votre conjoint ou vos enfants ne partagent pas cette vision minimaliste ou cette quête d’optimisation, des tensions destructrices apparaîtront inévitablement. Le dialogue et la co-construction d’un idéal familial permettent d’harmoniser les efforts et de transformer ce qui pourrait être perçu comme des privations en un défi commun stimulant et fédérateur.
Plan d’action immédiat — Étape 1 : Prenez un cahier et décrivez précisément le déroulement de votre journée idéale sans contrainte financière. Déterminez vos aspirations géographiques et lisez au minimum deux ouvrages fondamentaux sur la gestion des finances personnelles ce mois-ci.
2. Évaluer précisément ses besoins financiers futurs et sa stratégie de ciblage
Une fois les contours de votre existence idéale dessinés, il convient de traduire cette vision en données chiffrées objectives. Le montant de capital requis pour soutenir une retraite anticipée varie de manière drastique selon des paramètres géographiques et des choix de consommation personnels. Vivre au cœur de la Confédération suisse implique des charges structurelles et un coût de la vie sans commune mesure avec les standards observés en France ou en Asie du Sud-Est. Si vous choisissez de demeurer dans une région à forte pression fiscale et économique, votre plan de capitalisation devra s’ajuster en conséquence.
L’étape suivante consiste à arbitrer entre les différentes déclinaisons du mouvement FIRE. Certains opteront pour le « Fat FIRE », qui présuppose le maintien d’un niveau de vie particulièrement confortable, voire luxueux, exigeant de ce fait un capital accumulé considérable. À l’opposé, le « Lean FIRE » prône une approche minimaliste centrée sur l’essentiel, réduisant drastiquement le montant nécessaire pour s’affranchir du travail obligatoire. Il n’existe aucun mauvais choix de trajectoire, la seule obligation résidant dans la parfaite lucidité des contraintes inhérentes à chaque option.
Estimer le coût annuel de votre vie idéale demande une grande rigueur analytique. Vous devez projeter l’ensemble de vos charges futures réelles et évaluer si le montant mensuel estimé vous permettra de vivre sereinement. L’élaboration de ce plan financier ne doit en aucun cas générer une frustration permanente ou une exclusion sociale au quotidien. Si la perspective de restreindre excessivement vos sorties ou vos plaisirs simples comme l’achat d’un café génère une anxiété ou un sentiment de privation intolérable, il est préférable de réévaluer vos objectifs à la hausse et d’allonger la phase d’accumulation plutôt que de subir une discipline austère et contre-productive. La liberté financière doit être synonyme d’épanouissement, et non d’enfermement volontaire dans une avarice destructrice.
L’évaluation chiffrée doit également intégrer les imprévus inflationnistes et les modifications potentielles de votre cellule familiale. Un célibataire de trente ans n’aura pas les mêmes besoins logistiques et médicaux qu’un père de famille ou qu’un senior. Il est donc recommandé d’appliquer une marge de sécurité d’au moins 10 à 15 % sur vos projections initiales. Cette rigueur dans la modélisation mathématique initiale garantit la viabilité à long terme de votre stratégie, vous évitant de devoir réintégrer le marché de l’emploi de manière subie après plusieurs années d’inactivité.
Pour affiner ce calcul, la communauté internationale utilise fréquemment la règle des 4 % issue de la Trinity Study. Cette formule stipule qu’un investisseur peut retirer chaque année 4 % de son portefeuille de placements initial, ajusté de l’inflation, sans épuiser son capital sur une période d’au moins trente ans. En d’autres termes, pour connaître le montant de la fortune globale nécessaire à votre retraite anticipée, il vous suffit de multiplier vos dépenses annuelles projetées par 25. Cet objectif chiffré, bien que vertigineux au premier abord, devient le phare qui guidera l’ensemble de vos décisions financières futures.
3. Maîtriser son budget, optimiser ses dépenses et embrasser le minimalisme
L’optimisation des flux financiers sortants constitue le véritable moteur de la liberté financière. L’adoption d’une philosophie de consommation alternative, fortement influencée par le courant minimaliste, offre des résultats spectaculaires. En redirigeant les ressources financières exclusivement vers les biens et les expériences qui apportent une réelle valeur ajoutée et une satisfaction durable, il devient possible d’accroître massivement sa capacité d’épargne mensuelle sans pour autant altérer sa qualité de vie subjective.
La mise en place d’un système de suivi budgétaire rigoureux s’avère non négociable. Suivre minutieusement chaque dépense quotidienne engendre une prise de conscience salutaire sur la réalité de ses flux de trésorerie. C’est précisément par ce mécanisme d’audit personnel que l’on parvient à identifier les achats compulsifs et les abonnements obsolètes qui, mis bout à bout, érodent silencieusement la capacité d’investissement. L’analyse des données financières permet de réallouer rationnellement le capital vers des priorités patrimoniales.
L’augmentation du taux d’épargne repose sur la traque méthodique des inefficacités budgétaires. Qu’il s’agisse de renégocier ses contrats de télécommunication, d’optimiser ses primes d’assurance ou d’envisager un déménagement vers un logement plus modeste ou situé dans une zone géographique moins onéreuse, chaque flux optimisé compte. L’impact à long terme de ces petits ajustements quotidiens est souvent sous-estimé par le grand public. Prenons une illustration simple pour matérialiser cet effet de levier financier :
Sur une période de projection de 20 ans, cette simple économie mensuelle de 100 euros se traduit par une accumulation brute de $24\,000 \text{ \euro}$. Si cette somme est systématiquement investie sur les marchés financiers et bénéficie de la puissance capitalisatrice des intérêts composés à un taux moyen de 7 %, la valeur finale du portefeuille sera considérablement plus élevée, avoisinant les 52 000 euros. Cet exemple démontre de manière irréfutable qu’il n’existe pas de petite économie et que chaque arbitrage budgétaire immédiat nourrit votre émancipation future.
Le minimalisme appliqué aux finances ne signifie pas vivre dans le dénuement, mais faire la chasse au superflu. En limitant l’accumulation d’objets matériels inutiles, on réduit non seulement ses dépenses directes, mais également les coûts indirects qui y sont liés (entretien, stockage, assurance). Cette rationalisation de l’existence offre une clarté d’esprit qui se répercute positivement sur la gestion globale de votre patrimoine. L’argent économisé cesse d’être une simple monnaie d’échange pour devenir un capital productif, prêt à être mobilisé pour l’étape suivante.
De plus, cette maîtrise des dépenses réduit mécaniquement la taille du capital global nécessaire pour atteindre l’indépendance financière. En abaissant durablement votre train de vie sans pour autant sacrifier votre bonheur, le montant total calculé à l’étape précédente (dépenses annuelles multipliées par 25) diminue de manière spectaculaire. Vous agissez ainsi simultanément sur deux leviers : vous épargnez davantage chaque mois pour accumuler du capital, et vous rapprochez la ligne d’arrivée en réduisant le montant cible à atteindre. C’est le double effet de levier du minimalisme financier.
Plan d’action immédiat — Étape 3 : Créez un tableur de suivi budgétaire. Notez scrupuleusement l’intégralité de vos dépenses sur les trente prochains jours. Identifiez trois postes de dépenses superflus et résiliez ou renégociez-les immédiatement pour rehausser votre taux d’épargne.
4. Sanctuariser sa démarche financière par la création d’un fonds d’urgence
Avant d’envisager la moindre exposition aux marchés financiers ou aux investissements immobiliers, il est impératif de sécuriser sa situation personnelle en constituant une épargne de précaution robuste. Le parcours vers l’indépendance financière s’apparente à un marathon, et les aléas de la vie quotidienne (perte d’emploi, panne de véhicule, urgences médicales) peuvent briser la dynamique d’un investisseur non préparé si ce dernier se voit contraint de liquider ses actifs en urgence, potentiellement lors d’une baisse des marchés.
La norme communément admise au sein de la communauté FIRE consiste à sanctuariser l’équivalent de six mois de dépenses courantes au sein d’un fonds d’urgence. Pour déterminer la valeur cible de cette réserve de sécurité, la formule mathématique de calcul est d’une grande simplicité :
Où $F$ représente le montant total du fonds d’urgence à constituer, et $D$ correspond à la totalité de vos charges incompressibles sur un mois. Cette réserve de liquidités doit impérativement être conservée sur des supports financiers totalement sécurisés et disponibles à tout moment, à l’image des livrets d’épargne réglementés, même si leur rendement s’avère inférieur à l’inflation. L’objectif de cette somme n’est pas de générer de la richesse, mais de procurer une totale sérénité d’esprit et de servir de bouclier de protection pour vos investissements de long terme.
Disposer d’un fonds d’urgence modifie profondément votre rapport au risque et aux opportunités professionnelles. Un cadre supérieur disposant de plusieurs milliers d’euros de liquidités disponibles sera beaucoup plus enclin à refuser des conditions de travail dégradées ou à négocier une rupture conventionnelle qu’un salarié vivant au jour le jour. Le fonds d’urgence est la première brique de votre souveraineté individuelle. C’est l’assurance de ne jamais subir les événements extérieurs, mais de pouvoir y faire face de manière rationnelle et calme.
La constitution de ce fonds d’urgence doit s’effectuer de manière totalement prioritaire et exclusive, juste après le paiement de vos charges courantes. Tant que ce matelas de sécurité n’est pas intégralement abondé, toute velléité d’investissement sur les marchés boursiers doit être suspendue. Cette règle absolue de prudence financière protège l’investisseur novice contre ses propres biais psychologiques et lui évite de devoir vendre à perte des actions en période de crise de marché pour honorer une dépense imprévue.
5. Éradiquer les dettes toxiques et optimiser la structure de son passif
Le traitement des obligations financières en cours constitue la cinquième étape charnière de votre redressement patrimonial. Tous les passifs ne se valent pas, et il convient d’opérer une distinction conceptuelle nette entre les « bonnes dettes » et les « mauvaises dettes ». Un bon crédit se définit comme un effet de levier financier permettant d’acquérir un actif producteur de revenus, à l’image d’un emprunt bancaire contracté pour un investissement immobilier locatif rentable. À l’inverse, une mauvaise dette correspond à un crédit à la consommation souscrit pour financer des biens de consommation dépréciables ou des styles de vie supérieurs à ses moyens réels, comme l’achat à crédit d’un véhicule de luxe inutile.
La stratégie d’éradication des passifs toxiques impose de lister l’intégralité de ses encours de crédits, en isolant les prêts immobiliers de nature patrimoniale. La méthode la plus efficace sur le plan strictement mathématique consiste à concentrer l’ensemble de ses capacités de remboursement excédentaires sur le crédit affichant le taux d’intérêt le plus élevé. En éteignant prioritairement les lignes de crédit les plus onéreuses, vous stoppez immédiatement l’hémorragie financière causée par les intérêts cumulés.
Pour accélérer ce processus de désendettement, il est vivement recommandé d’augmenter le montant de ses mensualités dès que la hausse du taux d’épargne le permet. Chaque réduction de dette validée libère instantanément du flux de trésorerie mensuel supplémentaire, qui viendra alimenter par effet de boule de neige le remboursement des dettes restantes, puis, à terme, votre capacité d’investissement global. L’élimination complète des dettes de consommation élimine un poids psychologique majeur et rehausse mécaniquement votre score de solvabilité auprès des institutions bancaires.
Il est à noter que certains profils de la communauté FIRE préfèrent utiliser la méthode de « l’avalanche » (rembourser le taux le plus haut), tandis que d’autres plébiscitent la méthode de la « boule de neige » (rembourser le plus petit solde en premier pour obtenir des victoires psychologiques rapides). D’un point de vue purement financier, la méthode de l’avalanche est la plus rationnelle car elle minimise le coût total des intérêts. Quelle que soit l’approche retenue, l’essentiel est de maintenir une discipline implacable jusqu’à la disparition totale de toute dette de consommation.
Plan d’action immédiat — Étape 5 : Réalisez un tableau récapitulatif de l’ensemble de vos dettes non immobilières en mentionnant le capital restant dû et le taux effectif global (TEG). Programmez un virement complémentaire sur le crédit au taux le plus élevé pour accélérer son extinction.
6. Développer ses compétences et optimiser activement ses sources de revenus
S’il est indéniable que la réduction des dépenses permet d’enclencher la dynamique de l’épargne, cette stratégie se heurte inévitablement à un plancher biologique : vos dépenses ne pourront jamais descendre en dessous de zéro. Pour accélérer de manière exponentielle la trajectoire vers la liberté financière, il est impératif d’activer le second levier disponible : l’augmentation des revenus. Votre activité professionnelle principale constitue généralement votre source de flux financiers majeure ; optimiser ce canal doit être une priorité stratégique.
La négociation salariale et l’évolution de carrière au sein de votre structure actuelle représentent le premier axe de travail. Bien que l’exercice s’avère psychologiquement intimidant, solliciter une revalorisation salariale argumentée basée sur votre contribution réelle et vos performances est une démarche légitime qui porte régulièrement ses fruits. Cependant, le levier le plus puissant à moyen terme réside dans le développement continu de compétences professionnelles hautement recherchées par le marché du travail.
L’acquisition de compétences techniques ou managériales pointues permet de se positionner en tant qu’expert incontournable sur son secteur d’activité, augmentant drastiquement votre valeur marchande lors d’un changement d’entreprise. Dans un environnement macroéconomique en constante mutation, où une part considérable des métiers de la prochaine décennie n’a pas encore été inventée, la formation continue est un investissement à fort retour sur investissement. Enfin, l’initiation d’une activité secondaire (side hustle) en exploitant vos passions ou vos compétences en tant que travailleur indépendant (freelance) — à l’image de prestations de conseils ou de cours d’informatique — offre une diversification salutaire de vos flux de revenus tout en générant un excédent de capital exclusivement dédié à l’investissement.
Cette diversification des revenus réduit de surcroît votre dépendance vis-à-vis d’un employeur unique. En cas de retournement conjoncturel de votre secteur, disposer d’une source de revenus alternative opérationnelle amortit le choc économique et maintient votre trajectoire financière à flot. L’augmentation des revenus professionnels combinée à un mode de vie maîtrisé provoque un élargissement massif des ciseaux financiers, libérant des flux financiers majeurs pour le déploiement patrimonial.
Investir sur soi-même demeure le meilleur placement qui soit. Les compétences acquises ne peuvent être dévaluées par l’inflation ni confisquées par une crise de marché. Que vous appreniez le codage informatique, le marketing digital, une nouvelle langue ou la négociation commerciale, chaque savoir supplémentaire se transforme en un actif immatériel directement monétisable. C’est en augmentant votre valeur intrinsèque sur le marché du travail que vous maximiserez l’afflux de capital nécessaire pour aborder sereinement la phase d’investissement de masse.
7. Déployer son capital sur les piliers majeurs de l’investissement
Une fois les dettes de consommation éliminées, le budget maîtrisé et le fonds d’urgence constitué, vous atteignez le point de bascule où l’argent doit se mettre à travailler pour vous. Laisser s’accumuler des liquidités excédentaires sur des comptes bancaires traditionnels non rémunérés condamne votre capital à une perte de pouvoir d’achat certaine en raison des effets dévastateurs de l’inflation. L’accélération vers l’indépendance financière requiert impérativement le déploiement de ces sommes vers des actifs productifs.
Le patrimoine des adeptes du mouvement FIRE repose historiquement sur deux piliers d’investissement majeurs, chacun présentant des caractéristiques, des avantages et des contraintes distinctes :
Les marchés financiers (La Bourse) : Ce vecteur d’investissement se distingue par sa liquidité exceptionnelle et sa nature hautement passive, notamment via l’utilisation de fonds indiciels à bas coûts (ETF). Il permet de capter la croissance économique mondiale en n’y consacrant que quelques heures par mois, ce qui en fait le choix privilégié des épargnants en quête de simplicité de gestion.
L’immobilier locatif : Ce pilier offre la possibilité d’utiliser le levier du crédit bancaire pour bâtir un patrimoine avec l’argent de tiers. Cependant, il exige une implication plus forte en matière de gestion, de recherche de biens et de négociation, et peut s’avérer difficilement accessible ou surévalué au sein de certaines zones géographiques spécifiques, comme dans les grandes agglomérations suisses.
Le choix du domaine d’investissement doit s’opérer en parfaite adéquation avec vos affinités personnelles, votre tolérance psychologique à la volatilité et les réalités de votre marché local. Quel que soit le support sélectionné, une formation théorique préalable rigoureuse est obligatoire. Investir dans un actif dont on ne comprend pas les mécanismes fondamentaux relève du jeu de hasard et non de la gestion de patrimoine. Il convient de faire la distinction entre les pertes liées à la conjoncture et les erreurs évitables commises par pur manque de connaissances. Une fois les bases assimilées, le passage à l’action est l’étape la plus complexe mais cruciale : l’investisseur ne se sentira jamais totalement prêt, mais c’est par la pratique et la confrontation au marché que s’acquiert la véritable expérience. Trouver un mentor ou rejoindre une communauté d’investisseurs partageant le même état d’esprit peut grandement faciliter ce premier pas décisif.
La régularité des investissements est également un facteur clé de succès, particulièrement en bourse à travers la stratégie du Dollar Cost Averaging (DCA). Cette méthode consiste à investir une somme fixe à intervalles réguliers, indépendamment des fluctuations du marché. Elle permet de lisser le prix d’achat de vos actifs et d’éliminer la composante émotionnelle liée au timing de marché. À long terme, la puissance de la capitalisation transforme ces flux d’épargne constants en un moteur autonome de génération de richesse, vous rapprochant inexorablement de votre objectif de liberté.
Plan d’action immédiat — Étape 7 : Sélectionnez votre pilier d’investissement prioritaire (Bourse ou Immobilier). Consacrez les deux prochaines semaines à vous former techniquement sur le fonctionnement des enveloppes fiscales ou sur l’analyse de rentabilité locative, puis réalisez votre premier investissement modeste.
8. Assurer le suivi de sa fortune nette et pérenniser le système
La dernière étape du protocole FIRE consiste à mettre en place un outil de pilotage patrimonial global en mesurant périodiquement sa fortune nette. Cet indicateur constitue le seul thermomètre objectif de votre santé financière et de votre progression vers l’autonomie. La fortune nette se définit mathématiquement par la différence algébrique entre l’ensemble de vos avoirs et l’intégralité de vos engagements financiers :
Le suivi de cette métrique, idéalement mis à jour de manière trimestrielle ou semestrielle via un tableau de bord automatisé, permet de valider la pertinence de vos arbitrages et de visualiser concrètement l’augmentation de votre patrimoine au fil du temps.
Une fois ce système financier global déployé et stabilisé, le facteur déterminant devient la constance. L’indépendance financière ne s’obtient pas en quelques mois de discipline intense, mais s’avère être le produit d’habitudes saines maintenues sur la durée. Il est capital de sanctuariser ces routines d’épargne et d’investissement tout en veillant à préserver un équilibre de vie harmonieux. Le parcours vers la retraite anticipée ne doit pas se transformer en une quête austère s’apparentant à une vie monacale privative. Apprécier le voyage en cours de route, s’accorder des moments de gratification et optimiser son bonheur présent sont des conditions indispensables pour tenir ses engagements sur le long terme. L’émancipation financière n’est pas une fin en soi, mais un moyen d’acheter sa liberté pour vivre pleinement une existence choisie et riche de sens.
En conclusion, le mouvement FIRE offre une grille de lecture pragmatique et structurée pour quiconque souhaite s’extraire de la dépendance économique du salariat traditionnel. Bien que le chemin exige des efforts réels et une patience à toute épreuve, les bénéfices en termes de liberté individuelle et de sérénité d’esprit sont inestimables. En appliquant avec rigueur les étapes développées dans ce guide, vous posez les fondations d’un avenir financier solide et reprenez la pleine possession de votre ressource la plus précieuse : votre temps.
Indépendance financière CLIQUEZ ICI
by Gablibre.com | Feb 25, 2026 | Motivation du succès
Devenir Riche en 2026 . Il y a sept ans, je pensais être douée avec l’argent. Diplômée en finance, travaillant dans le secteur bancaire, je pouvais calculer des intérêts composés de tête. Pourtant, j’ai appris une leçon cruciale : être éduqué en finance et posséder une réelle littératie financière sont deux choses totalement différentes.
La vérité est que les changements les plus profonds ne viennent pas de formules complexes, mais de petites habitudes simples qui s’accumulent avec le temps. En 2026, la gestion de l’argent n’est plus une question d’expertise technique, mais de comportement. Voici comment transformer votre réalité financière grâce à des actions concrètes.
{Note : L’image d’illustration suggérée ici représente une personne sereine devant un ordinateur portable, avec un carnet de notes et une plante verte, symbolisant la croissance et la clarté financière.}
1. Alignez votre argent avec vos priorités réelles
L’erreur la plus courante est de dépenser par habitude sociale ou par pression extérieure. Pendant des années, j’ai acheté des vêtements que je ne portais pas et dîné dans des restaurants coûteux simplement parce que « c’était ce qu’il fallait faire ».
Votre argent est le fruit de votre travail acharné ; il doit refléter ce qui vous tient à cœur. Faites cet exercice : notez vos cinq priorités de vie (ex: santé, liberté, famille, apprentissage). Comparez-les ensuite avec vos relevés bancaires des 30 derniers jours. Si vous dépensez pour des futilités alors que vous rêvez de liberté, il y a une déconnexion. En redirigeant mes fonds vers l’éducation et la santé, je me suis sentie plus riche sans dépenser un centime de plus.
2. Instaurez un « Rendez-vous Mensuel avec l’Argent »
C’est sans doute l’habitude la plus facile à mettre en place. Une fois par mois, bloquez 30 minutes. Pas de téléphone, pas de distractions. Juste vous, votre ordinateur et vos comptes.
Pendant ce rendez-vous, faites trois choses :
Analysez vos dépenses : Où est parti l’argent ?
Suivez vos progrès : Progressez-vous vers vos objectifs ?
Fixez UN seul focus pour le mois suivant : Ne visez pas dix objectifs. Choisissez-en un seul (ex: réduire les repas à emporter de 20 % ou investir 100 € de plus). La simplicité garantit l’action.
3. Automatisez tout ce qui est répétitif
La volonté est une ressource limitée. Si vous devez vous souvenir de transférer de l’argent vers votre épargne chaque mois, vous finirez par oublier ou par dépenser cette somme.
Automatisez vos factures, vos abonnements et, surtout, votre épargne. Faites en sorte que l’argent quitte votre compte principal dès le jour de votre paie. En supprimant l’effort de décision, vous libérez un espace mental précieux et vous vous assurez que vos objectifs financiers sont atteints par défaut.
4. Investissez tôt, même de petites sommes
Le plus grand moteur de richesse à long terme est le temps. N’attendez pas d’avoir des milliers d’euros pour commencer. Les fonds indiciels (index funds) à bas coûts sont un excellent point de départ pour suivre le marché sans prendre de risques inconsidérés sur des actions individuelles.
L’important est de comprendre le mécanisme. Calculez ce dont vous aurez besoin pour vivre de vos investissements et commencez avec ce que vous avez. L’éducation sur l’investissement est le meilleur rempart contre la peur.
5. Appliquez immédiatement ce que vous apprenez
La plupart des gens consomment du contenu financier de manière passive. Ils regardent des vidéos, acquiescent, mais ne changent rien. Pour devenir réellement instruit financièrement, imposez-vous une règle : chaque fois que vous apprenez une nouvelle astuce, implémentez-la le jour même.
Qu’il s’agisse d’ouvrir un livret d’épargne mieux rémunéré, de vérifier votre score de crédit ou d’augmenter votre cotisation retraite de 1 %, l’action immédiate est ce qui crée le momentum. La connaissance n’est un pouvoir que si elle est transformée en action.
6. Brisez le tabou de l’argent
On nous apprend souvent que parler d’argent est impoli ou trop privé. Pourtant, les statistiques montrent que ceux qui ont des conversations honnêtes sur les finances atteignent plus facilement la liberté financière.
Parlez-en avec des amis de confiance ou votre partenaire, non pas pour vous comparer, mais pour collaborer. Demandez quels outils ils utilisent ou comment ils gèrent leur budget. Plus vous parlerez d’argent, moins le sujet sera effrayant. Vous apprendrez des erreurs des autres et progresserez deux fois plus vite.
7. Choisissez la gratification différée
Nous vivons dans un monde de satisfaction instantanée. Mais la richesse se construit sur le temps long. Il s’agit de faire des choix aujourd’hui que votre « moi futur » vous remerciera d’avoir faits dans 10 ans.
Ne voyez pas l’épargne comme un sacrifice, mais comme un cadeau à vous-même. Chaque euro investi aujourd’hui achète votre liberté future. Visualisez la personne que vous voulez être dans 5 ans : de quoi a-t-elle besoin ? Ce changement de mentalité transforme la privation en un acte d’amour propre.
8. Investissez massivement dans vos compétences
Le meilleur investissement n’est ni la bourse, ni l’immobilier : c’est vous-même. Vos compétences sont le seul actif que personne ne peut vous retirer, même en cas de crise économique.
N’ayez pas peur de payer pour une formation ou un outil (comme un agent IA pour automatiser vos tâches administratives) si cela augmente votre valeur sur le marché. Un cours à 500 € qui vous permet de gagner 1 000 € de plus par an est un investissement avec un rendement de 200 % dès la première année. Soyez intentionnel : apprenez ce qui fait réellement bouger l’aiguille pour votre carrière.
Conclusion : Prenez les rênes de votre destin en 2026
La littératie financière n’est pas une destination, c’est un voyage fait de décisions quotidiennes. En alignant vos dépenses sur vos valeurs, en automatisant vos systèmes et en investissant en vous-même, vous ne changez pas seulement votre compte en banque, vous changez la qualité de votre vie.
by Gablibre.com | Nov 5, 2025 | Gab24TV
Maîtriser les 5 Styles de Communication . La façon dont vous communiquez n’est pas un détail, c’est le fondement de votre manière de vivre, de diriger et de vous connecter au monde. Votre style de communication est un reflet profond de votre relation au pouvoir, aux limites et à vous-même. Il dicte l’espace que vous occupez ou que vous laissez aux autres, influençant si l’on vous écoute, si l’on vous coupe la parole, si l’on vous fait confiance ou si l’on se braque.
C’est une stratégie de survie développée par votre système nerveux depuis l’enfance. Tant que vous ne la nommez pas et ne la modelez pas consciemment, c’est elle qui dirige votre vie. À chaque interaction, vous faites l’un de ces quatre choix : éviter, attaquer, retirer/contourner, ou diriger. Ces choix se manifestent à travers cinq styles de communication majeurs qui peuvent soit détruire votre crédibilité, soit multiplier votre influence et vous offrir des relations saines. Il est temps de reprendre votre voix pour devenir un communicateur d’excellence et d’adopter le langage de l’influence : la communication assertive.
1. Le Style Passif : « Je perds, Tu gagnes »
La communication passive est comme une magnifique mélodie jouée en sourdine. Le communicateur passif évite le conflit à tout prix, s’excuse constamment et place systématiquement les besoins des autres avant les siens. La psychologie derrière ce style est la peur du rejet et le besoin fondamental d’appartenance. Si nos opinions ont été ignorées, le système nerveux apprend que s’exprimer est synonyme de danger, menant à l’impuissance acquise.
Les personnes passives sont souvent les plus gentilles et empathiques, mais leur gentillesse sans limite devient du silence, créant du ressentiment et l’oubli au moment des opportunités professionnelles.
- Pour en sortir : Commencez par un « pas courageux » par jour. Intégrez des phrases comme « Je pense que… » ou « J’ai besoin de… ». Remplacez les excuses par la reconnaissance. Au lieu de dire « Désolé de vous déranger », dites « Merci pour votre temps ». Ce simple changement passe de la culpabilité à la gratitude, redonnant du pouvoir à votre ton et à votre posture.
2. Le Style Agressif : « Je gagne, Tu perds »
Si le passif est sourdine, l’agressif est un volume si fort que le son se déforme. Le ton monte, le corps se crispe et les mots sont tranchants. Les communicateurs agressifs ne cherchent pas toujours à blesser, mais à se protéger maladroitement. Sous cette domination ou ce besoin de contrôle, se cache la peur : peur de perdre le contrôle, de ne pas être respecté, de ne pas être à la hauteur. Daniel Goleman appelle cela le détournement émotionnel (amygdala hijack).
[presto_player id=2965]
Ce style produit l’effet inverse du désir initial : les gens s’éloignent ou se braquent parce qu’ils ne se sentent pas en sécurité.
- Pour en sortir : Travaillez à passer du contrôle excessif à la clarté calme. Respirez et faites une pause avant de parler. Ralentissez votre rythme. Remplacez « Tu devrais… » par « Je ressens… » et écoutez plus que vous ne parlez. La vraie force n’a pas besoin de crier ; elle parle clairement et calmement, inspirant le respect, pas la peur.
3. Le Style Passif-Agressif : « Je perds, Tu perds »
La communication passive-agressive est un grésillement constant. En apparence, tout va bien – le ton est doux, le sourire rodé – mais sous la surface, une tempête silencieuse de ressentiment et de frustration n’a pas trouvé sa voix. Ces émotions fuient par le sarcasme, les ragots, l’évitement ou un silence qui punit.
C’est un mécanisme de survie né d’une colère refoulée et d’une peur du conflit. Au lieu de poser une limite, on fait semblant d’être aimable pendant que la confiance s’effrite lentement. Brene Brown le dit : « Être clair, c’est bienveillant. Être flou, c’est malveillant. »
- Pour en sortir (si vous l’utilisez) : Choisissez la clarté à la place du sarcasme. Dites ce qui est réel avec bienveillance : « Je suis frustré que… on peut remettre les choses à plat ? » Cet acte de sincérité casse le grésillement.
- Si vous y faites face : Ne vous perdez pas dans le brouillard. Rappelez-vous : ce comportement lui appartient, pas à vous. Répondez avec des faits, pas des émotions. Vous pouvez dire : « Je ressens de la frustration, j’aimerais comprendre ce qu’il y a derrière. Es-tu ouvert à en parler ? » Vous invitez la clarté sans agressivité.
4. Le Style Manipulateur : « Je gagne, Tu ne le sais pas encore »
Le manipulateur est le style le plus dangereux, changeant de fréquence volontairement. Il charme, culpabilise, et tord votre réalité non pour se connecter, mais pour contrôler. Leurs mots peuvent sembler bienveillants, mais la mélodie sonne faux. C’est toujours à propos d’eux, du pouvoir et du gain.
Ces communicateurs font partie de ce que la psychologie appelle la Triade Sombre (Dark Triad) : le Narcissisme, le Machiavélisme et la Psychopathie (manque d’empathie et de remords). Ils savent quoi dire pour vous faire douter de votre propre perception et ciblent les personnes authentiques et généreuses. La manipulation détruit lentement votre intérieur en se nourrissant de votre énergie.
- Pour en sortir (si vous y faites face) : La clarté est votre armure. Face à la culpabilisation (« Après tout ce que j’ai fait pour toi »), répondez : « J’apprécie ton effort, restons sur les faits. »
- Documentez les échanges importants par écrit, mettez des témoins en copie. Ne vous défendez pas sur le terrain émotionnel. Rappelez-vous : la vraie empathie ne demande jamais de se soumettre. Le moment où vous cessez de réagir, le jeu s’effondre. Protégez votre paix, parlez avec des faits et gardez vos limites claires.
5. Le Style Assertif : « Je gagne, Tu gagnes » (L’Affirmation de Soi)
La communication assertive est le style où vous trouvez enfin votre véritable fréquence : claire, stable, équilibrée. C’est le standard d’excellence des grands leaders, le courage calme et bienveillant. C’est dire la vérité sans attaquer et être direct sans être dur. C’est l’art de la clarté liée à la compassion.
Les communicateurs assertifs utilisent le « Je » : ils assument ce qu’ils ressentent et ce dont ils ont besoin avec respect et courage. Ils formulent des demandes plutôt que des reproches. Ils écoutent autant qu’ils parlent et gardent une posture ouverte. L’assertivité, c’est le respect de soi autant que des autres.
- Pour la pratiquer : Avant une conversation importante, prenez 10 secondes pour respirer et vous recentrer. Demandez-vous : « Quel est le résultat que j’aimerais avoir ? »
- Formulez-le en une phrase claire : « J’ai besoin de… », « Je préférerai… » Dites-la lentement, maintenez le regard et écoutez. En étant assertif, vous créez de l’espace, pas de la tension, et vous transformez le conflit en collaboration.
La communication n’est pas une question de hasard, c’est une compétence qui s’apprend et qui se maîtrise. En comprenant ces cinq styles et en choisissant consciemment l’assertivité, vous cessez de réagir et commencez à diriger chaque conversation avec clarté, calme et confiance.