by Gablibre.com | Oct 30, 2026 | Business
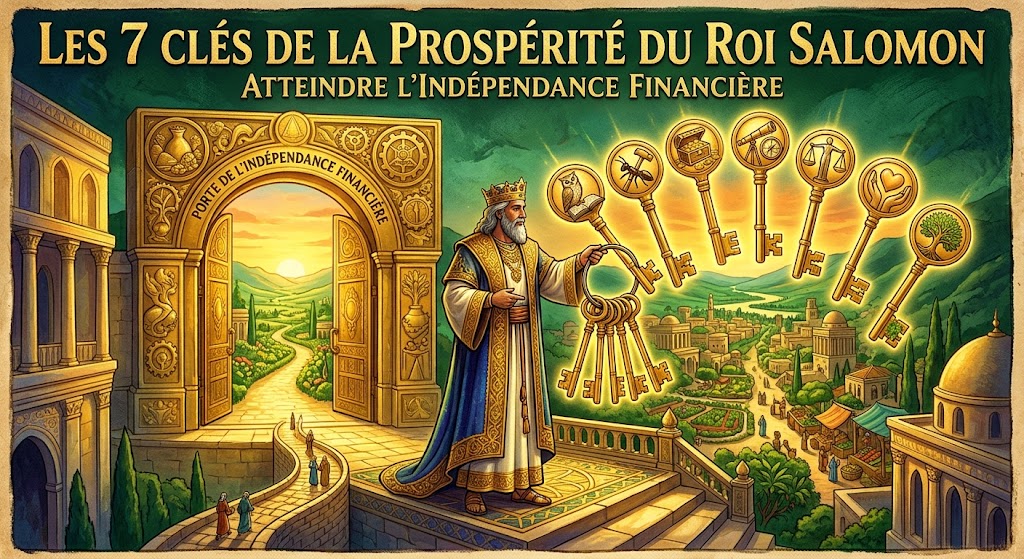
Les 7 Clés de la Prospérité du Roi Salomon . La quête d’une indépendance financière et d’une stabilité économique est un objectif universel. Pour apprendre à naviguer les complexités de la richesse et de la prospérité, de qui pourrions-nous mieux nous inspirer que du Roi Salomon ? Célèbre non seulement pour sa puissance, mais aussi pour sa sagesse inégalée, le Livre des Chroniques le décrit comme le plus sage de tous les êtres humains.
Sa fortune était si colossale que, selon la Bible, l’argent perdit de sa valeur à son époque. Le Grand Temple de Jérusalem, presque entièrement recouvert d’or, et sa possession de mille quatre cents chars et plus de 12 000 chevaux témoignent de l’ampleur de sa richesse. En termes monétaires actuels, les calculs indiquent qu’il gagnait l’équivalent de 58 millions de dollars par an en or seulement.
Le Roi Salomon, après avoir atteint ce niveau de prospérité presque sans précédent, nous a laissé un héritage de sagesse pratique. Ses écrits, notamment les Livres des Proverbes et de l’Ecclésiaste, contiennent des conseils clairs qui peuvent transformer votre vie financière.
Voici les sept conseils super importants du Roi Salomon pour vous aider à atteindre votre indépendance financière et votre stabilité économique.
Leçon 1 : La Planification et l’Ordre des Priorités
Dans le livre des Proverbes (chapitre 24), Salomon établit un ordre clair pour la construction de la richesse :
« Prépare ton ouvrage au dehors et mets ton champ en état, et après tu bâtiras ta maison. »
Priorité à l’Affaire avant le Logement
Ce verset est un appel à la planification stratégique. L’affaire (le champ) doit être idéalisée, conçue, mise en œuvre, et prouver sa rentabilité avant de passer aux dépenses importantes comme la construction de la maison ou l’engagement personnel majeur.
- Au niveau personnel et matrimonial : La stabilité précède l’engagement. Le mariage est comparé à la construction de la maison. Salomon enseigne qu’une personne doit d’abord construire son affaire ou sa profession, atteindre un niveau de stabilité (un emploi ou une entreprise qui fonctionne) avant de se marier. Il ne s’agit pas d’attendre l’appartement d’un million de dollars, mais d’avoir un plan et une tranquillité d’esprit financière.
- Au niveau des affaires : Avant d’utiliser vos profits pour acheter des actifs personnels (maisons, voitures, etc.), assurez-vous que l’affaire est stable, qu’elle fonctionne et qu’elle génère le revenu attendu.
La planification et l’établissement de priorités sont le fondement sur lequel repose une fortune durable.
Leçon 2 : Fuir la Dette et les Prêts
Le deuxième enseignement, crucial pour la santé économique, se trouve dans Proverbes (chapitre 22) :
« Le riche domine sur les pauvres et celui qui emprunte est l’esclave de celui qui prête. »
Ne Devenez pas l’Esclave d’Autrui
Le Roi Salomon nous exhorte à fuir les prêts comme nous fuyons le feu. Bien que les prêts puissent offrir une « commodité apparente » ou de l’argent supplémentaire immédiat, contracter une dette signifie devenir dépendant d’une autre personne ou institution et de ses intérêts.
L’emprunteur devient l’esclave du prêteur. De nombreuses personnes sont piégées dans un cycle où elles paient des intérêts composés sans jamais atteindre le montant principal. Les créanciers peuvent prendre des choses vitales, réduisant votre liberté et votre tranquillité d’esprit. Les offres alléchantes de prêts faciles (sans vérification de crédit) sont souvent des pièges pour les proies faciles, où un petit montant initial se transforme en une dette énorme.
Pour une vie économiquement saine, la règle est simple : éviter les prêts pour ne pas devenir l’esclave de celui qui prête.
Leçon 3 : La Diversification du Portefeuille d’Investissements
Ce conseil apparaît dans l’Ecclésiaste, et il est essentiel pour se prémunir contre les risques :
« Partage ton pain avec sept, et même avec huit, car tu ne sais pas quel malheur peut arriver sur la terre. »
Ne Mettez pas Tous vos Œufs dans le Même Panier
L’exemple de l’investisseur Warren Buffett, qui a perdu des milliards sur certains investissements sans voir sa fortune s’effondrer, illustre parfaitement ce principe. Il a survécu parce qu’il possédait un très grand portefeuille d’investissements diversifiés.
L’erreur fatale est de penser avoir trouvé la « poule aux œufs d’or » et d’y canaliser tout son argent. Si cette unique source de revenu ou d’investissement s’effondre (une période de vaches maigres, un marché en baisse), tout est perdu.
La sagesse de Salomon est claire : votre portefeuille d’investissements doit être diversifié. L’idée est de s’assurer que l’ensemble du portefeuille génère un profit, même si certains segments perdent. Cela permet de survivre aux crises et d’éviter que la quête de profits rapides et concentrés ne mène à la faillite.
Leçon 4 : L’Argent Doit Travailler pour Vous
Salomon met en garde contre l’attachement excessif à la richesse dans l’Ecclésiaste :
« Il y a un mal grave que j’ai vu sous le soleil : les richesses conservées par leur propriétaire pour son malheur. »
⚖️ L’Argent, Source de Bénédiction, pas de Malédiction
La richesse doit être une source de bénédiction, non de préjudice. L’argent doit travailler pour vous, et non l’inverse. Quand on devient esclave de l’argent, on tombe dans le piège de :
- L’addiction au travail : Incapacité à prendre des vacances, désespoir face à la moindre perte.
- La mauvaise gestion : Beaucoup de gagnants à la loterie, aux États-Unis, se retrouvent plus pauvres et plus endettés qu’avant de gagner, ayant détruit leurs relations familiales au passage.
L’argent ne doit pas détruire vos relations familiales et amicales. La gestion doit être saine et équilibrée, faisant de la richesse un outil pour le confort et le bonheur, et non une source de tourment et de destruction personnelle.
Leçon 5 : La Planification à Long Terme et la Diligence
Le cinquième conseil met l’accent sur la patience et le budget :
« Les plans du diligent mènent sûrement à l’abondance, mais celui qui se hâte n’arrive qu’à la pauvreté. »
Vision à Long Terme Contre Consumérisme Immédiat
Les plans doivent être établis à moyen et long terme pour apporter l’abondance. La précipitation, le consumérisme sans limites et le désir d’acheter « tout de suite » conduisent à la pauvreté.
La diligence requiert :
- Avoir un Budget : Suivre les dépenses et les revenus.
- L’Épargne et la Retraite : Penser au-delà de l’ici et maintenant (30 ou 40 ans) et planifier comment maintenir son niveau de vie à 60 ou 70 ans, quand les possibilités de gagner de l’argent diminuent.
La personne diligente voit l’argent comme un capital à faire fructifier pour l’avenir. La personne pressée ne pense qu’à le dilapider immédiatement, ce qui mène au désastre.
La méthode de planification inspirée de Salomon :
- Définir les Rêves/Objectifs : Où voulez-vous arriver financièrement (maison, retraite, etc.) ?
- Analyser la Réalité : Évaluer la valeur des actifs, les revenus réels, les dépenses.
- Joindre les Deux : Créer un plan d’action (changer de travail, mieux investir, ajuster l’épargne) pour que la réalité puisse atteindre le rêve.
Être diligent, c’est avoir un plan et ajuster ses moyens à ses fins.
Leçon 6 : Méfiance envers les Faveurs et les « Cadeaux » Suspects
Le sixième conseil est un avertissement contre la dépendance et les pièges dans les affaires (Proverbes 15) :
« Celui qui hait les présents est celui qui vit. »
️ Indépendance et Mérite Personnel
Ici, les « cadeaux » ou « présents » ne sont pas ceux d’un anniversaire, mais les faveurs, les promesses alléchantes et les chevaux de Troie qui peuvent se révéler coûteux à long terme. Quand quelqu’un offre beaucoup de choses apparemment « gratuitement », il y a souvent un intérêt caché, surtout si vous prospérez.
La sagesse de Salomon dicte :
- Ne dépendez jamais des faveurs pour votre succès.
- Utilisez votre propre effort, capacité, ressources et détermination.
- Dans les affaires, recherchez des employés professionnels et non des personnes qui vous rendent service. Les faveurs manquent d’engagement, de constance et de fiabilité.
Dans le monde financier, celui qui déteste les cadeaux suspects et gère son affaire par la réalité et le mérite personnel est celui qui survit aux crises et prospère à long terme.
Leçon 7 : L’Intégrité, l’Honnêteté et la Générosité
Le dernier conseil, jugé peut-être le plus important, est d’une profondeur extraordinaire :
« La bénédiction de l’Éternel enrichit, et il n’y ajoute aucun chagrin. »
✨ L’Argent Béni Apporte la Paix, pas le Tourment
L’argent doit être béni, synonyme de paix et non de tourment. Cela implique deux aspects pratiques de l’intégrité financière :
- Gagner Honnêtement : L’argent doit être gagné avec intégrité, droiture et dignité. La bénédiction monétaire ne se trouve pas dans l’argent issu de la tromperie, de la fraude ou du vol. L’argent mal acquis est une illusion superficielle qui s’évapore et laisse derrière elle l’amertume.
- Utiliser avec Générosité : L’argent béni n’est pas utilisé uniquement pour des causes personnelles et familiales. Il est aussi un outil pour bénir d’autres personnes, pour faire la charité et pour contribuer à la société, en pensant à ceux qui n’ont pas eu les mêmes opportunités.
La richesse véritable, celle qui ne s’accompagne d’aucun chagrin, est celle qui est acquise avec probité et utilisée avec gratitude et générosité.
Conclusion : Le Chemin du Succès Durable
En suivant fidèlement ces sept étapes importantes — de la planification stratégique initiale à l’intégrité dans l’acquisition et l’utilisation de la richesse — l’individu marche sur le chemin tracé par le Roi Salomon. Ces conseils de sagesse millénaire sont la feuille de route pour atteindre une indépendance financière solide et durable, ainsi qu’une stabilité économique qui apporte véritablement la paix et le bonheur.
Pour lire les passages cités : la Bible en ligne sur AELF
by Gablibre.com | Oct 28, 2026 | Business
Le franc CFA (CEMAC) expliqué simplement
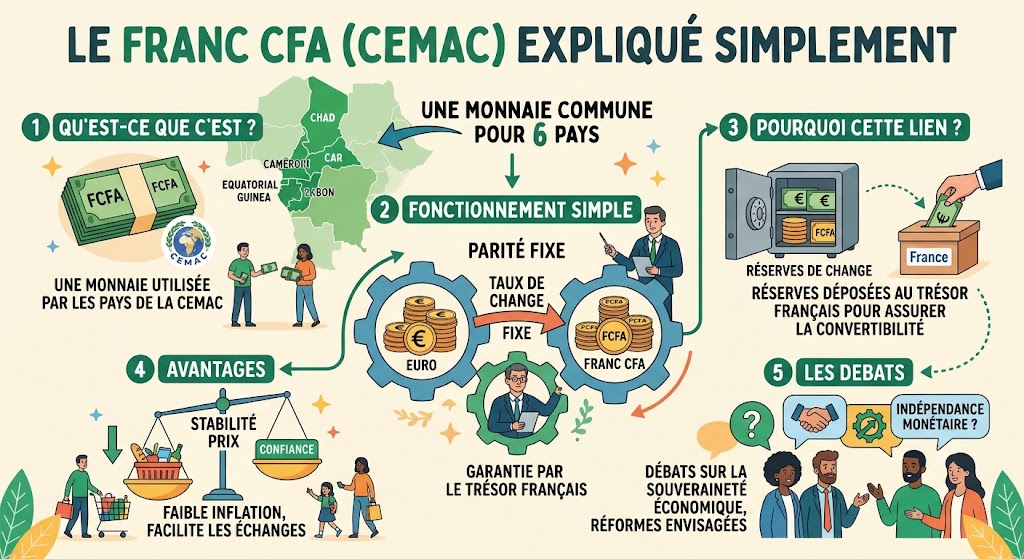
Au Gabon, on paie en francs CFA. Mais que signifie vraiment ce nom ? Pourquoi 1 euro vaut-il toujours exactement 655,957 francs CFA ? Pourquoi ne peut-on pas utiliser ses billets gabonais au Sénégal, qui utilise pourtant aussi le franc CFA ? Et pourquoi cette monnaie fait-elle autant débat ?
Voici l’essentiel à comprendre, sans jargon.
Le franc CFA, c’est quoi ?
Le franc CFA est la monnaie commune de quatorze pays africains, répartis en deux zones monétaires distinctes :
| Afrique centrale (CEMAC) | Afrique de l’Ouest (UEMOA) |
|---|
| Nom officiel | Franc de la Coopération financière en Afrique centrale | Franc de la Communauté financière africaine |
| Code | XAF | XOF |
| Banque centrale | BEAC (Banque des États de l’Afrique centrale), siège à Yaoundé | BCEAO (Banque centrale des États de l’Afrique de l’Ouest), siège à Dakar |
| Pays | Cameroun, Centrafrique, Congo, Gabon, Guinée équatoriale, Tchad | Bénin, Burkina Faso, Côte d’Ivoire, Guinée-Bissau, Mali, Niger, Sénégal, Togo |
Les deux francs CFA ont la même valeur par rapport à l’euro, mais ce sont deux monnaies différentes : les billets et pièces de la CEMAC ne sont pas acceptés dans la zone UEMOA, et inversement.
Une brève histoire
- 1945 : création du franc CFA, alors « franc des colonies françaises d’Afrique ».
- Après les indépendances : la monnaie est conservée, avec de nouvelles institutions africaines (banques centrales régionales) et un nouveau nom.
- 1994 : dévaluation de 50 % par rapport au franc français, un choc majeur pour le pouvoir d’achat dans les pays concernés.
- 1999 : avec l’arrivée de l’euro, la parité avec le franc français devient une parité fixe avec l’euro : 1 euro = 655,957 francs CFA.
- 2019 : réforme annoncée pour la zone UEMOA, qui prévoit notamment la fin de certaines contraintes de dépôt de réserves en France et le retrait de représentants français de ses instances. La zone CEMAC n’est pas concernée par cette réforme, et des discussions sur l’évolution de son cadre ont lieu de leur côté.
Le système repose sur quelques principes clés :
1. Une parité fixe avec l’euro
La valeur du franc CFA est arrimée à l’euro : elle ne fluctue pas au jour le jour comme le dollar ou la livre. 1 000 FCFA valent toujours environ 1,52 €.
2. Une garantie de convertibilité
Le Trésor français garantit la convertibilité du franc CFA en euros. En contrepartie, les banques centrales africaines détiennent une partie de leurs réserves de change auprès du Trésor français, selon des modalités qui diffèrent désormais entre les deux zones.
3. Une politique monétaire commune
Pour la CEMAC, c’est la BEAC qui fixe les taux directeurs, émet la monnaie et veille à la stabilité des prix dans les six pays membres.
4. La libre circulation des capitaux dans la zone
À l’intérieur de la CEMAC, l’argent circule entre pays membres, ce qui facilite le commerce régional, même si des réglementations des changes s’appliquent aux transferts vers l’extérieur de la zone.
Un débat ancien : les arguments des deux côtés
Le franc CFA est l’un des sujets économiques et politiques les plus discutés en Afrique francophone. Voici les principaux arguments avancés.
Les arguments de ses défenseurs
- La stabilité : la parité fixe avec l’euro limite l’inflation et protège le pouvoir d’achat, comparé à certaines monnaies voisines qui ont connu de fortes dévaluations.
- La crédibilité : la garantie de convertibilité rassure les investisseurs et facilite les échanges avec la zone euro, principal partenaire commercial.
- L’intégration régionale : une monnaie commune facilite le commerce entre pays membres.
- La prévisibilité pour les entreprises et les familles de la diaspora, qui connaissent à l’avance la valeur de leurs transferts.
Les arguments de ses critiques
- La souveraineté : pour beaucoup, une monnaie née de la période coloniale et garantie par l’ancienne puissance coloniale pose une question d’indépendance et de symbole.
- Le manque de flexibilité : arrimé à l’euro, le franc CFA ne peut pas être ajusté pour soutenir les exportations ou réagir à un choc propre à la région, comme la chute des prix du pétrole.
- Une monnaie jugée trop forte pour certaines économies, ce qui pénaliserait la compétitivité et l’industrialisation locale.
- Le crédit insuffisant à l’économie : certains économistes estiment que la priorité donnée à la stabilité limite le financement des entreprises.
Les économistes eux-mêmes ne sont pas unanimes, et le débat porte souvent autant sur les institutions et la gouvernance que sur la monnaie elle-même.
Quel avenir pour le franc CFA d’Afrique centrale ?
Depuis la réforme engagée en Afrique de l’Ouest, la question d’une évolution du cadre de coopération monétaire en Afrique centrale revient régulièrement dans le débat public et entre les États membres. Toute réforme dépendra des décisions des six pays de la CEMAC. Suivez l’actualité économique de la région sur Gablibre.com.
Ce que ça change concrètement pour vous
Pour la diaspora
La parité fixe est un atout : vous savez exactement combien vaut votre argent. 100 € = 65 595,70 FCFA, toujours. Tout écart entre ce montant et ce que reçoit votre proche correspond aux frais et à la marge du service de transfert. C’est le meilleur moyen de comparer les offres.
Pour les voyageurs
- Les francs CFA de la CEMAC ne sont pas acceptés en Afrique de l’Ouest, et inversement : changez votre argent avant de passer d’une zone à l’autre.
- Le franc CFA n’est généralement pas disponible dans les bureaux de change en Europe : on change souvent à l’arrivée, ou on retire sur place.
Pour les entrepreneurs
Une entreprise gabonaise qui importe d’Europe ou y exporte ne subit pas de risque de change avec l’euro. En revanche, les échanges en dollars (pétrole, matières premières, importations d’Asie) restent exposés aux variations entre l’euro et le dollar.
Questions fréquentes
Combien vaut 1 euro en francs CFA ?
1 euro vaut 655,957 francs CFA, que ce soit en zone CEMAC ou en zone UEMOA. Cette parité est fixe.
Que signifie CFA aujourd’hui ?
En Afrique centrale, CFA signifie « Coopération financière en Afrique centrale ». En Afrique de l’Ouest, « Communauté financière africaine ».
Pourquoi mes billets gabonais ne marchent-ils pas au Sénégal ?
Parce qu’il s’agit de deux monnaies distinctes, émises par deux banques centrales différentes, même si leur valeur est identique.
Qu’est-ce que l’Eco ?
C’est le nom de la future monnaie annoncée pour l’Afrique de l’Ouest. Il ne concerne pas, à ce stade, les pays de la CEMAC.
Conclusion
Le franc CFA d’Afrique centrale est une monnaie commune à six pays, gérée par la BEAC et arrimée à l’euro à un taux fixe de 655,957 FCFA. Source de stabilité pour les uns, symbole d’une dépendance pour les autres, il reste au cœur des débats sur l’avenir économique de la région. Pour la diaspora, sa parité fixe reste un repère précieux pour envoyer de l’argent au meilleur prix.
Article informatif, mis à jour le 27 octobre 2026.
Source officielle : la fiche Gabon de France Diplomatie
by Gablibre.com | Oct 27, 2026 | Business
Mobile money in Gabon
Au Gabon, le téléphone est devenu un porte-monnaie. Envoyer de l’argent à un proche à Franceville, payer une facture d’électricité, acheter du crédit, régler un commerçant ou recevoir de l’argent de France : tout cela se fait aujourd’hui en quelques secondes avec le mobile money, même sans compte bancaire.
Voici comment fonctionne le mobile money au Gabon, quels sont les services disponibles et comment l’utiliser en toute sécurité.
Qu’est-ce que le mobile money ?
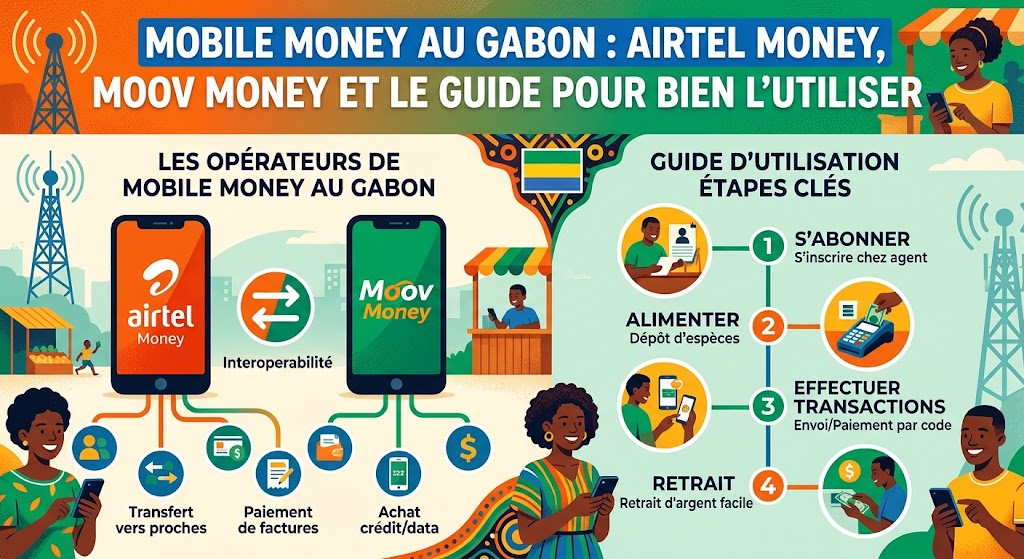
Le mobile money est un porte-monnaie électronique associé à votre numéro de téléphone. Vous y déposez de l’argent chez un agent agréé, puis vous pouvez l’utiliser pour envoyer, payer ou retirer, depuis un simple téléphone (par codes USSD) ou depuis une application sur smartphone.
Son grand avantage : il ne nécessite pas de compte bancaire, ce qui en fait un outil d’inclusion financière majeur, en ville comme en zone rurale.
Un peu d’histoire
Airtel Gabon a été le premier opérateur à lancer des services de transactions financières par téléphone au Gabon, en mars 2012, en partenariat avec BGFIBank. Depuis, le mobile money s’est imposé dans la vie quotidienne, et d’autres acteurs ont développé leurs services.
Les principaux services au Gabon
| Service | Rattaché à | Points clés |
|---|
| Airtel Money | Airtel Gabon | Service historique et leader, large réseau d’agents, réception de transferts internationaux |
| Moov Money | Moov Africa Gabon Télécom | Deuxième grand réseau, nombreux services de paiement |
| Services bancaires mobiles | Banques (par exemple BGFIBank) | Lien direct avec un compte bancaire, via application |
Selon des données publiées en 2026, Airtel Money détiendrait environ 58 % du marché du mobile money au Gabon. Les codes, tarifs et plafonds évoluant régulièrement, vérifiez-les auprès de votre opérateur.
Ce qu’on peut faire avec le mobile money
- Envoyer de l’argent à un autre utilisateur, y compris chez un autre opérateur grâce à l’interopérabilité.
- Déposer et retirer des espèces chez un agent agréé.
- Payer des factures : électricité et eau, télévision, internet.
- Payer chez des commerçants : supermarchés, stations-service, pharmacies et petits commerces partenaires.
- Acheter du crédit téléphonique et des forfaits internet.
- Recevoir de l’argent de l’étranger, notamment de la diaspora en France.
- Transférer vers ou depuis un compte bancaire, selon les partenariats.
L’interopérabilité entre opérateurs
Pendant longtemps, il fallait utiliser le même opérateur que son correspondant. Depuis 2023, l’interopérabilité imposée par la Banque des États de l’Afrique centrale (BEAC) permet d’envoyer de l’argent d’un opérateur à l’autre, généralement avec des frais.
Ouvrir un compte mobile money
- Ayez une carte SIM de l’opérateur choisi, enregistrée à votre nom.
- Rendez-vous chez un agent agréé ou en boutique avec une pièce d’identité valide.
- Activez votre compte et choisissez un code secret (code PIN).
- Téléchargez l’application de l’opérateur si vous avez un smartphone : plus pratique que les codes USSD pour suivre vos opérations.
- Faites un premier dépôt chez un agent pour alimenter votre porte-monnaie.
L’ouverture est généralement gratuite et rapide.
Les frais à connaître
- Le dépôt chez un agent est généralement gratuit.
- L’envoi entre utilisateurs est souvent facturé selon le montant, par paliers.
- Le retrait d’espèces chez un agent est facturé, souvent en pourcentage du montant.
- Les envois vers un autre opérateur coûtent en général un peu plus.
- Les paiements de factures et chez les commerçants peuvent être gratuits ou peu facturés.
Astuce : quand c’est possible, payez directement avec le mobile money plutôt que de retirer des espèces. Vous évitez ainsi les frais de retrait. Consultez la grille tarifaire officielle de votre opérateur, car elle change régulièrement.
Recevoir de l’argent de la diaspora
Pour un proche en France ou ailleurs, le mobile money est souvent le moyen le plus rapide de vous envoyer de l’argent : de nombreux services de transfert en ligne permettent d’envoyer directement sur un compte Airtel Money ou Moov Money, avec une réception en quelques minutes.
Depuis plusieurs pays africains, Airtel Money International permet aussi d’envoyer directement vers un compte Airtel Money au Gabon.
Pour l’expéditeur, la règle d’or reste de comparer le montant final reçu en francs CFA. Notre guide complet sur l’envoi d’argent vers le Gabon détaille la méthode.
Sécurité : les règles d’or
Le succès du mobile money attire aussi les escrocs. Protégez-vous :
- Ne communiquez jamais votre code secret, à personne, même à quelqu’un qui se présente comme un agent de l’opérateur. Votre opérateur ne vous le demandera jamais.
- Méfiez-vous des faux SMS de transfert : « Vous avez reçu 50 000 FCFA par erreur, merci de les renvoyer ». Vérifiez toujours votre solde réel avant d’agir.
- Ignorez les promesses de gains : loteries, jeux, investissements miracles, « doublement » d’argent.
- Vérifiez le numéro et le nom du destinataire avant de valider un envoi.
- Protégez votre téléphone avec un code de verrouillage.
- En cas de perte ou de vol du téléphone, contactez immédiatement votre opérateur pour bloquer la ligne et le compte.
- Gardez les reçus (SMS de confirmation) de vos opérations importantes.
Le mobile money pour les entrepreneurs
Pour un commerçant ou une petite entreprise, le mobile money offre de nombreux avantages : encaisser sans espèces, réduire les risques de vol, suivre ses ventes, payer ses fournisseurs à distance. Renseignez-vous sur les offres marchands et professionnelles des opérateurs, qui proposent souvent des conditions spécifiques.
Questions fréquentes
Faut-il un compte bancaire pour utiliser le mobile money ?
Non. Une carte SIM enregistrée et une pièce d’identité suffisent.
Peut-on envoyer de l’argent d’Airtel Money vers Moov Money ?
Oui, grâce à l’interopérabilité, en général avec des frais légèrement plus élevés qu’un envoi au sein du même opérateur.
Y a-t-il des plafonds ?
Oui, chaque opérateur fixe des plafonds journaliers et mensuels, qui peuvent dépendre du niveau de vérification de votre compte.
Que faire si j’ai envoyé de l’argent au mauvais numéro ?
Contactez immédiatement le service client de votre opérateur avec la référence de la transaction. Plus vous agissez vite, plus les chances de récupérer les fonds sont grandes.
Conclusion
Le mobile money a profondément transformé la façon de gérer l’argent au Gabon : envoyer, payer, recevoir de la diaspora, tout se fait depuis le téléphone. Pour en profiter pleinement, comparez les frais, privilégiez les paiements directs plutôt que les retraits, et ne communiquez jamais votre code secret.
Les tarifs, codes et plafonds changent régulièrement : vérifiez toujours les conditions officielles de votre opérateur.
Source officielle : la fiche Gabon de France Diplomatie
by Gablibre.com | Oct 25, 2026 | Business
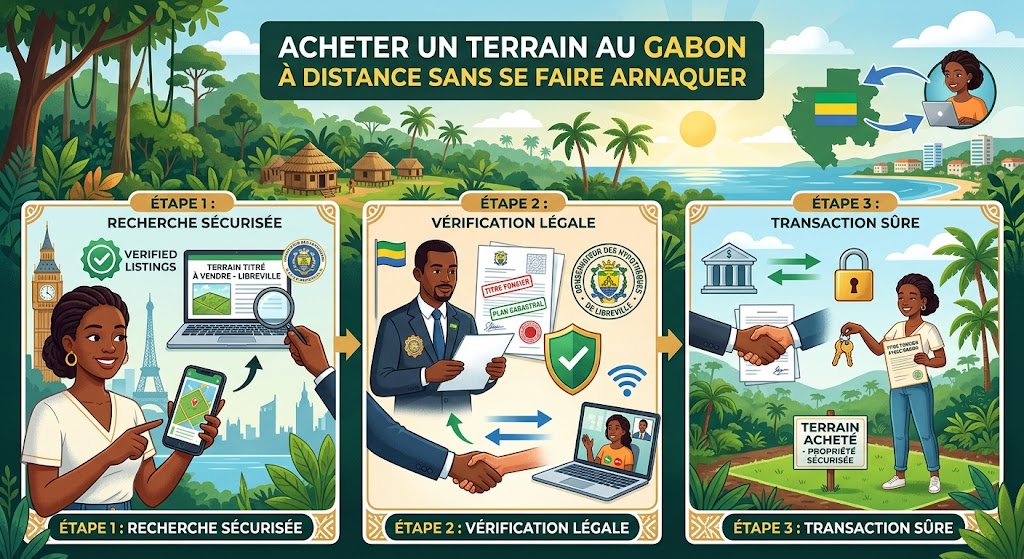
Acheter un terrain au Gabon
Pour beaucoup de Gabonais de la diaspora, acheter un terrain au pays est un projet de cœur : construire une maison pour la famille, préparer sa retraite, investir dans l’avenir. Mais c’est aussi un domaine où les arnaques sont nombreuses, et où l’on peut perdre en quelques mois des années d’économies.
Terrain vendu à plusieurs personnes, vendeur qui n’est pas le propriétaire, parcelle déjà couverte par un autre titre, annonce sur les réseaux sociaux sans existence légale : les scénarios sont connus. Ce guide vous explique comment acheter en sécurité, même à distance.
Pourquoi tant d’arnaques foncières ?
- La forte demande en terrains autour de Libreville, Owendo, Akanda ou Ntoum.
- La complexité des procédures et la lenteur de l’obtention des titres fonciers, qui laissent place aux intermédiaires douteux.
- La confusion entre droits coutumiers et droit écrit : la pratique des terrains ancestraux ne vaut pas titre de propriété au sens de la loi.
- La distance : un acheteur à l’étranger ne peut pas toujours vérifier lui-même.
- Les annonces en ligne : l’ANUTTC a mené des opérations de sensibilisation après avoir reçu de nombreuses plaintes liées à des terrains vendus sur les réseaux sociaux.
Comprendre les documents fonciers
Le titre foncier : le seul droit de propriété solide
Au Gabon, le droit de propriété le plus complet sur un terrain repose sur le titre foncier, délivré à l’issue d’une procédure d’immatriculation et inscrit à la Conservation foncière. C’est le document qui protège le mieux l’acheteur.
La loi lui reconnaît une forte valeur juridique. Les parlementaires ont toutefois récemment précisé les conditions dans lesquelles un titre obtenu frauduleusement peut être remis en cause : la vérification reste donc indispensable, même face à un titre.
Les autres documents
Vous pouvez rencontrer d’autres documents : acte de cession, attestation d’attribution, décision ou titre provisoire, attestation coutumière, simple reçu de vente. Aucun ne vaut titre foncier. Ils peuvent correspondre à une étape d’une procédure en cours, ou n’avoir aucune valeur juridique.
| Document | Ce qu’il prouve |
|---|
| Titre foncier | La propriété, enregistrée à la Conservation foncière |
| Acte notarié de vente | La vente devant notaire, à faire suivre de la mutation du titre |
| Documents d’attribution ou provisoires | Une procédure administrative en cours, sans propriété définitive |
| Attestation coutumière, reçu manuscrit | Pas de droit de propriété opposable |
Les acteurs à connaître
- L’ANUTTC (Agence nationale de l’urbanisme, des travaux topographiques et du cadastre) : elle intervient dans le cadastre, les levés topographiques, le bornage et l’instruction des dossiers fonciers.
- La Conservation foncière : elle tient le registre des titres fonciers.
- Le notaire : il sécurise la vente, vérifie les documents et rédige l’acte.
- Le géomètre : il vérifie que la parcelle sur le terrain correspond bien à celle décrite dans les documents.
Les vérifications indispensables avant d’acheter
- Exigez une copie du titre foncier et notez son numéro.
- Vérifiez le titre auprès de la Conservation foncière : qu’il existe bien, au nom du vendeur, et qu’il n’est pas grevé d’hypothèque, d’opposition ou de litige.
- Vérifiez l’identité du vendeur : pièce d’identité correspondant au nom sur le titre. Si le vendeur agit pour quelqu’un d’autre, exigez une procuration notariée.
- Faites vérifier la parcelle sur le terrain par un géomètre : bornes, superficie, limites, correspondance avec le plan cadastral.
- Renseignez-vous auprès de l’ANUTTC et de la mairie : zonage, projets publics, réserves administratives, risques d’expropriation.
- Interrogez le voisinage : conflits connus, occupation réelle du terrain, revendications familiales ou coutumières.
- Pour une succession, assurez-vous que tous les héritiers sont d’accord et que l’acte de partage est régulier.
Acheter depuis la diaspora : les étapes sécurisées
1. Choisir les bonnes personnes sur place
Ne confiez pas toute l’opération à un seul intermédiaire, même un proche. Constituez une petite équipe :
- un notaire établi, que vous choisissez vous-même (pas celui proposé par le vendeur) ;
- un géomètre indépendant ;
- une personne de confiance pour les visites, avec une procuration notariée aux pouvoirs précis et limités.
2. Visiter, en personne ou en vidéo
Idéalement, visitez le terrain vous-même avant d’acheter. À défaut, demandez une visite en vidéo en direct (pas une vidéo préenregistrée), avec le géomètre qui montre les bornes.
3. Signer chez le notaire
La vente doit être conclue par un acte notarié. Le notaire vérifie les documents, rédige l’acte et accomplit les formalités de mutation.
4. Payer de façon traçable
- Jamais en espèces, jamais à un intermédiaire sur la base d’une simple promesse.
- Versez les fonds sur le compte du notaire (compte séquestre) ou par virement bancaire traçable, contre des documents signés.
- Ne versez pas d’acompte important avant les vérifications.
Pour transférer les fonds depuis l’étranger, consultez notre guide sur l’envoi d’argent vers le Gabon.
5. Obtenir la mutation du titre à votre nom
L’achat n’est véritablement sécurisé qu’une fois le titre foncier muté à votre nom. Suivez ce dossier jusqu’au bout et conservez des copies de tous les documents.
6. Occuper et entretenir le terrain
Un terrain laissé à l’abandon pendant des années attire les occupations illégales. Clôture, bornes visibles, panneau de propriété et passages réguliers d’un proche limitent les risques.
Les signaux d’alerte
- Un prix nettement inférieur au marché.
- Un vendeur pressé, qui exige un paiement rapide « avant qu’un autre acheteur ne prenne le terrain ».
- Un refus de passer chez le notaire, ou un notaire imposé.
- L’absence de titre foncier, remplacé par des promesses (« le titre est en cours »).
- Une annonce uniquement sur les réseaux sociaux, sans visite possible.
- Des documents photographiés, jamais les originaux.
- Une demande de paiement sur un compte personnel à l’étranger ou via des intermédiaires multiples.
Questions fréquentes
Peut-on acheter un terrain sans titre foncier ?
C’est possible en pratique, mais très risqué : vous n’avez pas de propriété solide. Si vous le faites, faites-vous accompagner par un notaire et engagez rapidement la procédure de titrement, en sachant qu’elle peut être longue.
Combien de temps pour obtenir un titre foncier ?
La procédure est réputée longue au Gabon, malgré les réformes annoncées pour la simplifier. Renseignez-vous auprès de l’ANUTTC sur les délais actuels.
Que faire si je suis victime d’une arnaque ?
Rassemblez toutes les preuves (échanges, reçus, documents), déposez plainte auprès des autorités gabonaises et consultez un avocat. Signalez aussi les faits à l’ANUTTC.
Conclusion
Acheter un terrain au Gabon depuis l’étranger est possible, à condition de ne jamais sauter les vérifications : titre foncier vérifié à la Conservation, géomètre indépendant, notaire choisi par vous, paiement traçable et mutation du titre à votre nom. Prendre quelques semaines de plus pour vérifier vaut toujours mieux que perdre des années d’économies.
Cet article donne des informations générales et ne remplace pas l’avis d’un notaire ou d’un avocat. Les procédures foncières évoluent : renseignez-vous auprès de l’ANUTTC.
Source officielle : la fiche Gabon de France Diplomatie
by Gablibre.com | Oct 24, 2026 | Business
Setting up a company in Gabon
De plus en plus de Gabonais, au pays comme dans la diaspora, veulent créer leur entreprise : services numériques, agroalimentaire, commerce, BTP, tourisme. Le pays a simplifié ses démarches ces dernières années, notamment grâce au guichet unique de l’Agence nationale de promotion des investissements (ANPI-Gabon).
Ce guide vous explique quelle forme juridique choisir, quelles étapes suivre, combien prévoir et comment faire si vous vivez à l’étranger.
Pourquoi entreprendre au Gabon ?
- Une population jeune et des besoins importants dans de nombreux secteurs.
- Un cadre juridique commun à l’espace OHADA, partagé par 17 pays africains, qui facilite les affaires régionales.
- Une monnaie stable, le franc CFA d’Afrique centrale, lié à l’euro par une parité fixe.
- Un accès au marché de la CEMAC (Cameroun, Congo, Tchad, Centrafrique, Guinée équatoriale).
- Des secteurs porteurs au-delà du pétrole : agriculture et transformation locale, bois, numérique, logistique, écotourisme, services aux entreprises.
Le Gabon applique le droit OHADA des sociétés commerciales. Voici les options les plus courantes pour un entrepreneur :
| Forme | Pour qui | Points clés |
|---|
| Entreprise individuelle | Petite activité, démarrage seul | Formalités légères, mais patrimoine personnel engagé |
| SARL | La forme la plus utilisée par les PME | Un ou plusieurs associés, responsabilité limitée aux apports |
| SAS | Projets avec investisseurs ou forte croissance | Grande liberté dans les statuts |
| SA | Grands projets | Capital minimum élevé et gouvernance plus lourde |
Le cas de la SARL
La SARL reste le choix le plus fréquent : elle sépare votre patrimoine personnel de celui de l’entreprise, rassure les partenaires et peut être créée seul (SARL unipersonnelle). Le Gabon a libéralisé le capital minimum de la SARL, ce qui facilite les petits projets. Un capital trop faible peut toutefois inquiéter les banques et les fournisseurs : fixez-le en fonction de vos besoins réels de démarrage.
Le rôle de l’ANPI-Gabon
L’ANPI-Gabon est à la fois le guichet unique de création d’entreprise et l’agence de promotion des investissements. Elle centralise les principales formalités :
- l’immatriculation au Registre du commerce et du crédit mobilier (RCCM) ;
- l’attribution du numéro d’identification fiscale (NIF) auprès des impôts ;
- l’enregistrement statistique ;
- l’orientation vers les autres administrations selon votre activité.
Un guichet numérique de l’investissement permet désormais d’engager une partie des démarches en ligne, et l’agence affiche l’objectif de réduire fortement les délais de création. Avant de commencer, consultez le site officiel de l’ANPI-Gabon pour connaître la liste à jour des pièces et des tarifs.
Les étapes pour créer une SARL au Gabon
- Définir le projet : activité précise, clients visés, besoins de démarrage, prévisionnel sur un ou deux ans.
- Vérifier et réserver la dénomination : assurez-vous que le nom n’est pas déjà utilisé au RCCM.
- Rédiger les statuts : objet social, capital, siège, gérance, répartition des parts. Selon les cas, le passage devant notaire est requis ou fortement conseillé.
- Déposer le capital dans une banque ou chez un notaire, et obtenir le certificat de dépôt.
- Constituer le dossier pour le guichet unique : statuts signés, pièces d’identité des associés et du gérant, justificatif du siège (bail ou attestation de domiciliation), casier judiciaire ou déclaration sur l’honneur du gérant, certificat de dépôt du capital.
- Déposer le dossier à l’ANPI-Gabon et payer les frais de formalités.
- Recevoir les documents : extrait RCCM, NIF, numéro statistique.
- Publier l’avis de constitution dans un journal d’annonces légales lorsque c’est requis.
- Ouvrir le compte bancaire de l’entreprise et s’inscrire à la Caisse nationale de sécurité sociale (CNSS) dès la première embauche.
- Obtenir les autorisations spécifiques si votre activité est réglementée (alimentation, santé, transport, BTP, etc.).
Combien coûte la création d’une entreprise au Gabon ?
Le coût total dépend de la forme juridique, du recours à un notaire et des frais de publication. Quelques repères :
- Frais de formalités au guichet unique : l’ANPI-Gabon a annoncé une baisse des tarifs pour les nationaux, qui devaient passer de 85 000 à 50 000 FCFA pour une entreprise individuelle et de 135 000 à 85 000 FCFA pour une SARL. Vérifiez la grille en vigueur auprès de l’agence.
- Coût total réaliste d’une SARL, notaire et publication compris : souvent entre 200 000 et 500 000 FCFA selon les intervenants.
- Capital social : à fixer selon vos besoins, il reste la propriété de l’entreprise et peut servir à financer le démarrage.
Prévoyez aussi les coûts de fonctionnement : loyer, comptabilité, assurance, impôts et taxes locales.
Créer son entreprise depuis la diaspora
Vous vivez en France, en Belgique ou ailleurs ? C’est possible, mais quelques précautions s’imposent :
- Donnez une procuration notariée à une personne de confiance pour accomplir les formalités sur place, ou faites appel à un cabinet spécialisé.
- Désignez un gérant présent sur place si vous ne pouvez pas suivre l’activité au quotidien, et encadrez ses pouvoirs dans les statuts.
- Séparez strictement les finances : compte bancaire de l’entreprise, justificatifs pour chaque dépense, reporting mensuel.
- Rendez-vous sur place au lancement si possible : banque, locaux, premiers partenaires.
- Méfiez-vous des intermédiaires qui promettent des délais ou des avantages hors normes. Passez par les canaux officiels.
Pour financer le projet depuis l’étranger, comparez soigneusement les modes de transfert : nous avons consacré un guide complet à l’envoi d’argent vers le Gabon.
Les erreurs à éviter
- Se lancer sans étude de marché, en copiant une activité déjà saturée.
- Sous-estimer les besoins de trésorerie des premiers mois.
- Négliger la comptabilité et les obligations fiscales dès le départ.
- Confier la gestion sans contrôle, surtout à distance.
- Opérer dans l’informel : sans existence légale, impossible d’accéder aux marchés publics, aux banques ou aux grands clients.
Questions fréquentes
Combien de temps faut-il pour créer une entreprise au Gabon ?
Grâce au guichet unique, les formalités peuvent prendre de quelques jours à quelques semaines selon la forme juridique et la complétude du dossier.
Un étranger peut-il créer une entreprise au Gabon ?
Oui, sous réserve des règles applicables à certaines activités et des conditions de séjour pour le gérant résident. Renseignez-vous auprès de l’ANPI-Gabon.
Existe-t-il des avantages pour les investisseurs ?
Certains projets peuvent bénéficier d’incitations, notamment dans les zones économiques spéciales comme celle de Nkok. Les conditions dépendent du secteur et du montant investi.
Conclusion
Créer une entreprise au Gabon est aujourd’hui plus simple et moins coûteux qu’il y a quelques années, grâce au guichet unique de l’ANPI-Gabon et au cadre OHADA. La réussite tient surtout à la préparation : un projet réfléchi, une forme juridique adaptée, une trésorerie suffisante et une gestion rigoureuse, encore plus si vous entreprenez depuis l’étranger.
Les tarifs et procédures évoluent : vérifiez toujours les informations auprès de l’ANPI-Gabon avant de vous lancer.
Source officielle : la fiche Gabon de France Diplomatie